9月20日,以“大有可为”为主题的第七届激光显示技术与产业发展大会在北京举行。来自政府、行业协会以及全球激光显示产业链核心企业代表出席大会。值得一提的是,大会给出了一组关键数据:2026上半年,三色激光在激光产品中的占比从2022年的20%飙升至96%。这意味着,每100个选择激光电视的消费者中,有96个选择了三色激光方案。这不是趋势预测,是已经完成的市场选择。
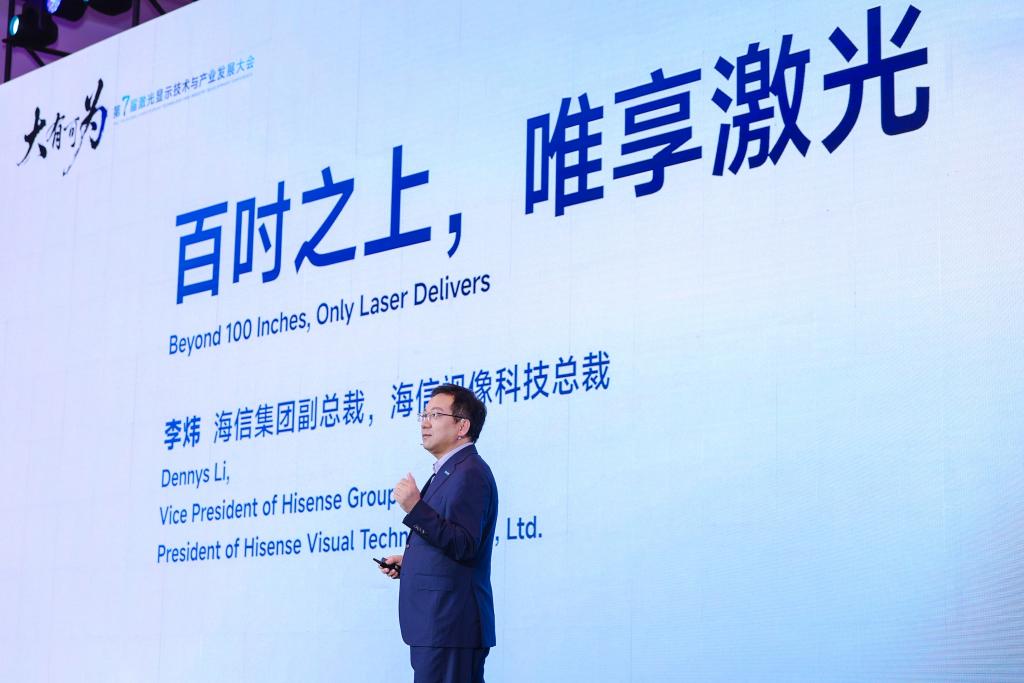
海信集团副总裁、海信视像科技总裁李炜提出三个判断:未来5年120英寸激光电视将成为行业主流,“三色原生光源”正成为全行业共同选择,激光成像有望成为未来数字世界的“第一显示”。
96%背后的技术收敛
三色激光在激光产品中的渗透率从20%到96%,只用了四年。这个速度在显示行业并不多见。液晶从普及到成为绝对主流用了十多年,OLED从商用到在高端市场站稳也经历了近十年的爬坡。三色激光四年完成的技术路线收敛,背后有清晰的物理逻辑。
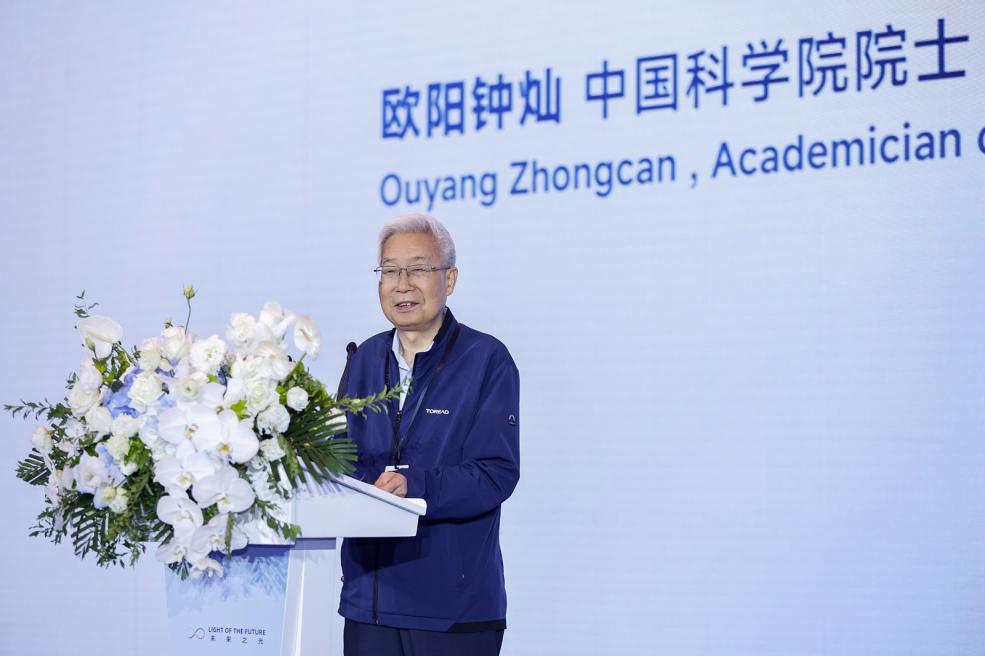
传统单色激光和双色激光方案依赖荧光轮进行色彩转换,光路中多了一道转换环节,色域和亮度都会打折扣。三色激光直接以红、绿、蓝三原色激光器作为光源,不需要荧光轮,光路更短、色彩更纯。三色激光可覆盖110% BT.2020色域,这一指标超过了OLED和QLED在同尺寸段的表现。欧阳钟灿院士在大会上明确将三色激光定义为“百英寸以上家用显示的最优解决方案”。
技术路线的收敛往往不是由参数表决定的,而是由供应链决定的。三色激光在四年内从20%冲到96%,根本原因在于上游激光器成本快速下降。过去三色激光卡在2000元价位段,核心瓶颈是激光器依赖进口,价格高。随着国产激光器供应商增加、核心器件规模化供应能力提升,成本曲线持续下探。与此同时,激光投影≤2999元价位段的占比从30%增长到55%,入门级产品正在涌现,三色激光的价格正在从高端专属向大众消费市场快速渗透。
价格下探和技术收敛形成了一个正向循环:成本下降推动更多品牌进入三色激光赛道,规模效应反过来进一步压低成本。极米走RGB三色激光路线,坚果押注三色激光加云台形态,当贝牵手极米全面转向激光,Vidda依托海信供应链做差异化。头部品牌悉数布局,各家路线不同,但都在往三色激光靠。激光已经不再是“有没有”的问题,而是行业共识。
百吋市场的“尺寸经济学”
三色激光的96%渗透率,放在整个显示市场的尺寸结构变化中看,会更有分量。过去四年,百英寸电视销量增长892%。同期,今年上半年全国30城120平方米以上新房成交占比达48%,大客厅配大屏正在成为刚需。
这两个数据的交汇,指向一个被长期忽视的结构性变化:居住空间的改善正在倒逼显示尺寸的升级,而液晶和OLED在100英寸以上走不通的成本曲线,恰好为激光显示腾出了一个没有直接竞争对手的价格带。液晶电视的成本随尺寸增长呈指数级攀升,OLED受蒸镀工艺限制难以在100英寸以上实现经济量产,激光大尺寸的成本相对可控,还可以折叠屏形式降低入户难度。全球大尺寸电视需求年增15%,激光电视在100英寸以上市场占比超过70%。海信在百英寸及以上电视的全球出货量份额达到55.1%,激光电视领域2025年全球出货量占比超过70%。
从产业链的视角看,中国激光显示产业用十年时间建成了一条自主、完整、成熟的全球产业链。海信累计申请激光显示技术专利超过2800件,参与制定60余项国家及行业标准。更重要的是,海信在2025年宣布向全行业逐步开放1300余项三色激光核心专利,涵盖光源模组、散热结构、画质算法等核心基础技术。这一举措的效果正在显现:通过开放基础专利吸引更多厂商加入三色激光赛道,规模效应加速了零部件成本的下降,而海信保留光学引擎和散热系统等关键技术的控制权,形成了“基础专利开源加核心技术收费”的分级授权模式。
写在最后:
三色激光在激光产品中的占比达到96%,这个数字的意义不在于某一项技术参数的领先,而在于它标志着显示行业在百英寸以上尺寸段的技术路线已经完成收敛。液晶和OLED在超大尺寸上的物理限制和成本约束,让激光成为这一尺寸段最务实的选择,而三色激光则在激光技术内部完成了对单色和双色方案的替代。
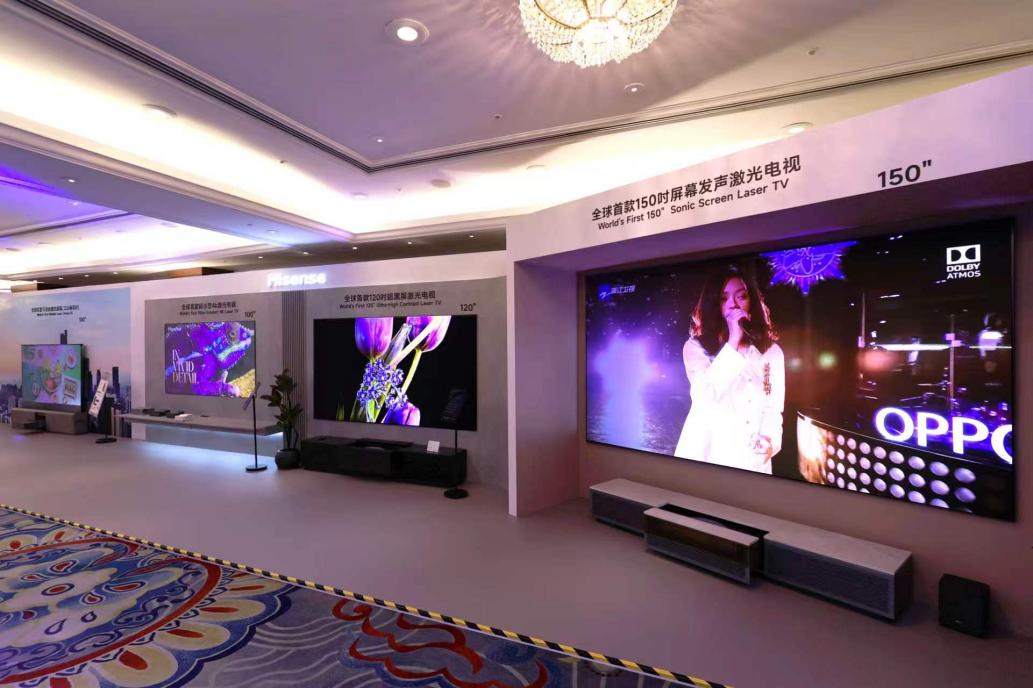
两层收敛叠加,构成了一个清晰的市场格局:在百英寸以上的显示市场,激光是主力技术路线,三色激光是激光技术的主流方案。如果一条技术路线在一个细分品类中渗透率达到96%,那行业讨论的焦点就不再是“选哪条路”,而是“谁能在这条路上跑得更远”。