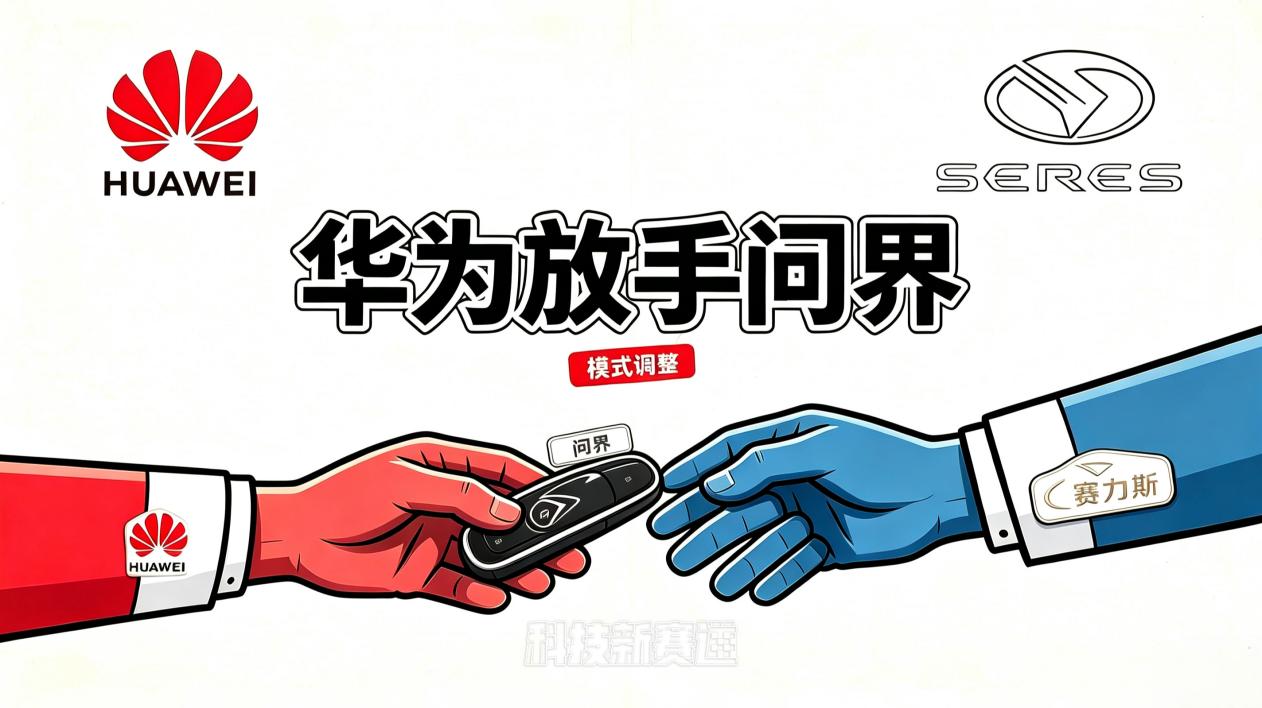
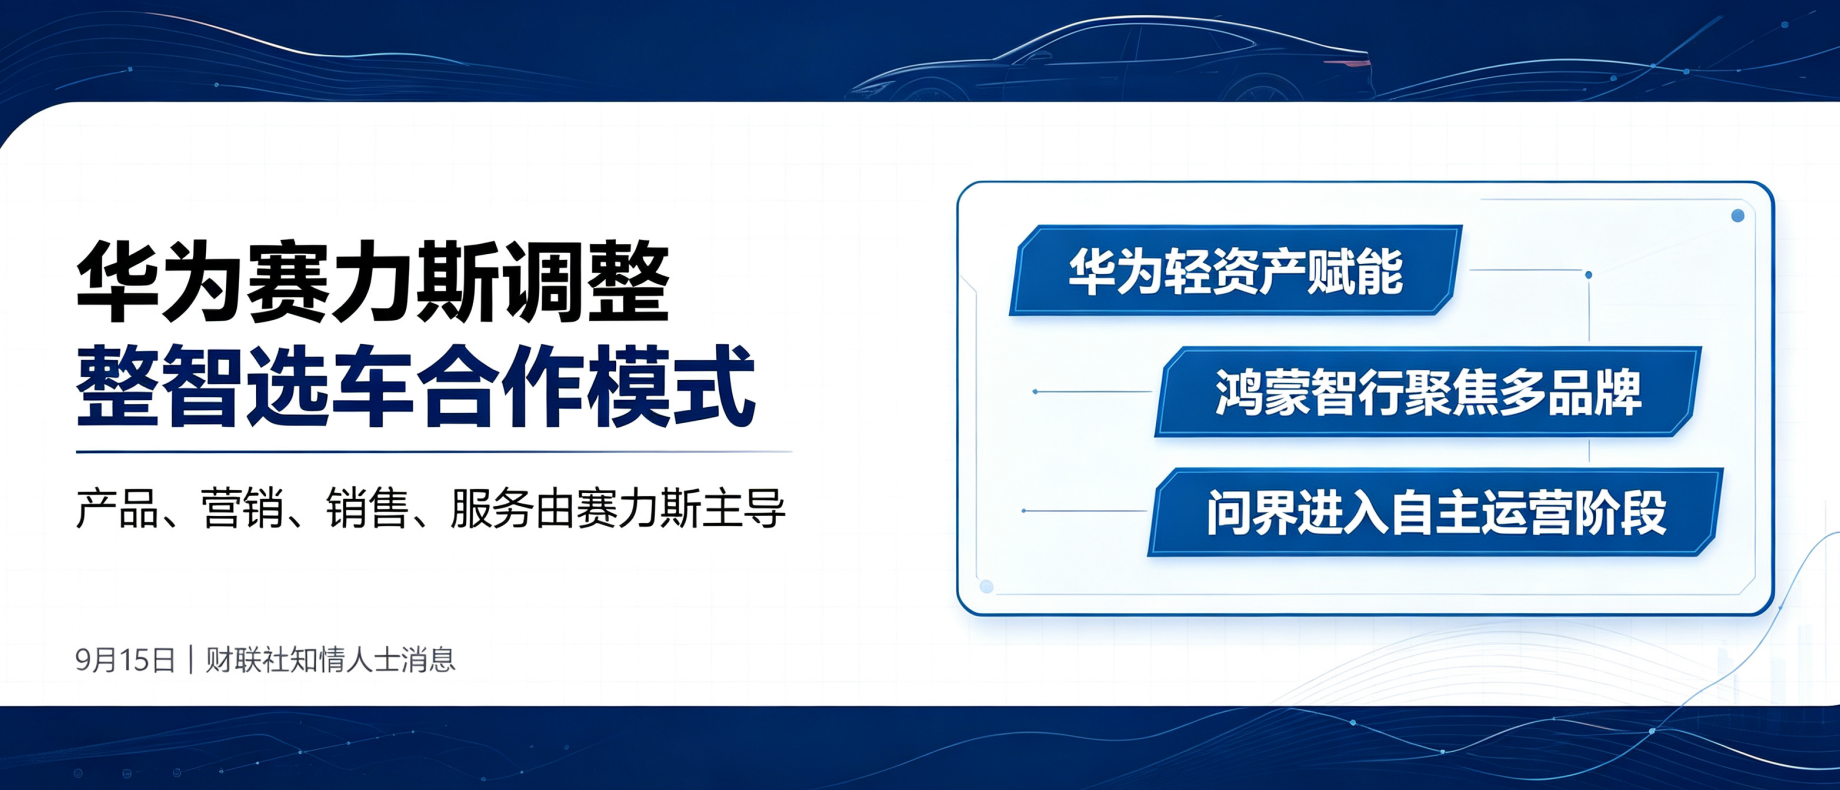
9月15日,财联社从知情人士处获悉,华为与赛力斯的智选车合作模式将在本周进行调整,未来华为将采用轻资产的方式与赛力斯合作,产品、营销、销售、服务等方面由目前的华为主导,调整为赛力斯主导,华为赋能。
消息落地当日,赛力斯H股盘中跌超7%,A股收跌5.09%,总市值回落至791.9亿元。那么品牌运营权全面归位之后,赛力斯究竟处于什么样的经营位置?它接下来的路该怎么走呢?
“销量微增、利润骤亏”的半年报是导火索?
理解这次模式调整的背景,需要先看清赛力斯2026年上半年的经营账本。上半年公司实现营业收入574.93亿元,同比下降7.87%;归母净利润亏损17.17亿元,而去年同期为盈利29.41亿元,利润总额、归母净利润、扣非净利润、每股收益、净资产收益率五项核心指标同时由正转负。拆开季度看,一季度尚有7.54亿元的盈利,二季度单季亏损骤增至约24.7亿元,单车净利润由此前的正值转为负2.3万元,同环比分别下降4.0万元和3.1万元。
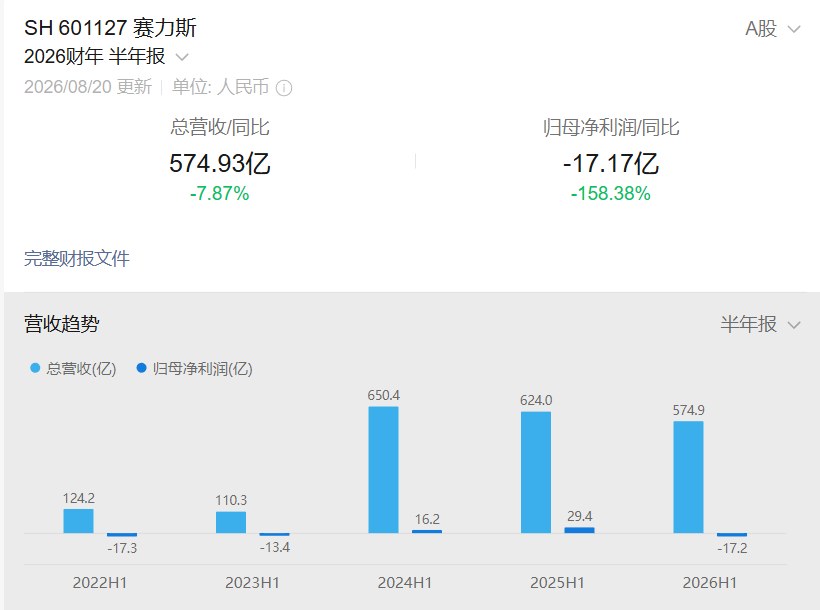
耐人寻味的是销量端并未崩塌。上半年赛力斯新能源汽车累计销量17.88万辆,同比增长3.87%,其中问界品牌交付16.08万辆,同比增长5.6%。问题出在利润表的另一端。电池级碳酸锂均价同比上涨约132%,车规芯片结构性短缺推高核心零部件成本,问界单车平均制造成本上升1.5万至2万元,综合毛利率从上年同期的约29%回落至23.3%,汽车整车毛利率同比下降6.36个百分点至22.16%。与此同时,主力车型正处于密集换代期,高端双旗舰问界M9与M8上半年合计批发5.68万辆,两款车在问界销量中的占比从上年同期的68.3%跌至35.4%,接棒的是22.98万元起售的问界M6,产品结构下沉直接拉低了单车收入。公司对适配性受限的存量无形资产计提减值18.62亿元,剔除减值影响后,归母净利润约为正的0.34亿元,几乎盈亏平衡。
这份财报揭示了一家高度依赖高端智能硬件配置的车企,在成本上行周期和产品换挡期叠加之下的利润脆弱性。将视野放宽,同期理想汽车上半年净亏损39.8亿元,单车亏损约2.05万元;小鹏净亏损31.2亿元,单车亏损约1.88万元;蔚来净亏损8.6亿元,单车亏损约4500元。全国汽车制造业上半年利润总额同比下降19.5%,营业收入利润率降至3.8%。赛力斯的亏损并非孤例,但其亏损幅度和减值规模,确实暴露了“高配置、高成本、高迭代”路线的财务代价。
问界在鸿蒙智行体系中的位置已经变了
模式调整的另一条线索,藏在鸿蒙智行内部的资源分配逻辑之中。此次调整明确的一个方向是,鸿蒙智行将聚焦资源,加速智界、享界、尊界、尚界四个品牌的成长,以进一步夯实其在行业中的市场地位。
问界已经不再是鸿蒙智行体系内需要华为倾注前端运营资源去“扶上马”的品牌。2026年8月,鸿蒙智行全系交付42101辆,年内累计交付同比增长10.8%。但穿透到“五界”各自的表现,问界当月贡献约七成销量,智界虽然8月交出8561辆的成绩,前8月累计仍下降22.6%,享界和尚界各自月均交付规模有限。在“一壶注五杯”的结构下,问界是唯一已经跑通高端品牌认知和渠道运转的杯子,而其余四个品牌仍处于需要华为前端资源扶持的成长阶段。华为选择在这个节点将问界运营主导权交还赛力斯,本质上是资源重新配置的商业决策。
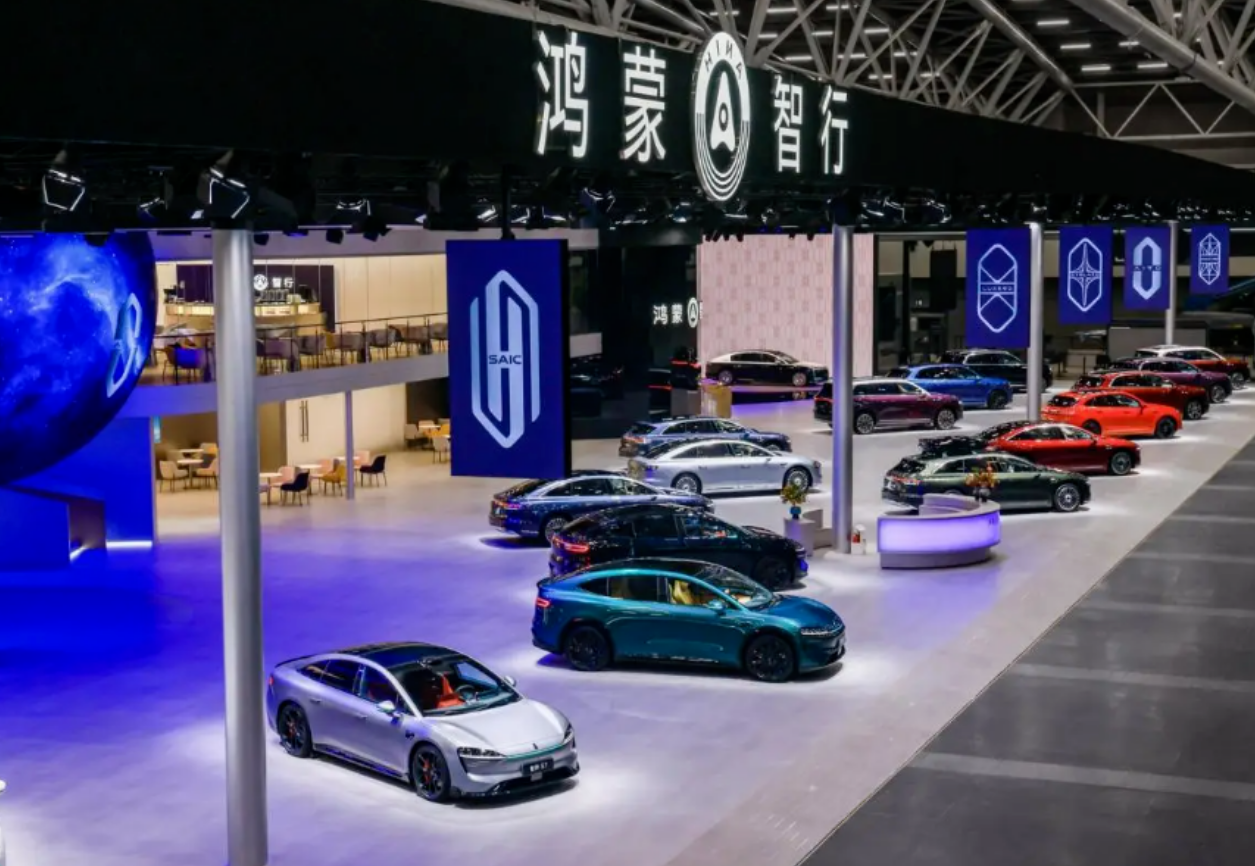
从赛力斯的角看,拿回品牌运营主导权意味着两件事。其一是渠道费用的重新谈判空间。过去赛力斯向华为支付的费用结构中,约8%是华为门店销售、营销推广、终端服务的渠道服务费,约2%是鸿蒙座舱和乾崑智驾的技术授权费,合计约10%的固定刚性抽成。渠道主导权转移后,8%的渠道服务费有了取消或大幅缩减的空间,2%的技术授权费大概率继续保留。以问界上半年约32万元的单车收入计算,渠道费的边际缩减对于单车利润的改善具有实质意义。
其二是决策链条的缩短。产品定义、营销节奏、售后服务标准的制定不再需要经过华为内部的协调流程,赛力斯可以根据自身的制造能力和供应链节奏做出更快速的响应。问界将采取“专属专营”模式,原先鸿蒙智行的部分店面划归赛力斯,只陈列和销售问界车型,在北京、上海等城市赛力斯已经开始建立自己的用户中心,店门口不再只挂HUAWEI标志。
然而,问界此前的市场表现,在很大程度上依托于华为品牌势能和终端门店的流量入口。当这些要素的介入程度降低之后,赛力斯需要用自己的渠道体系和营销能力去承接高端用户群体的期待。上半年赛力斯销售费用达到89亿元,其中94%花在广告宣传和形象店建设上,渠道资产的“硬着陆”意味着赛力斯正在用真金白银为自己修建独立行走的路面。
同级市场的竞争格局不允许赛力斯慢下来
将赛力斯放回2026年上半年新势力车企的横向坐标系中,竞争压力的真实程度会更加直观。赛力斯上半年单车净利润为负2.3万元,在新势力中处于亏损较深的位置,但其亏损构成中减值计提占比较大,剔除减值影响后的经营性盈利状况实际优于表观数字。
营收规模上,蔚来上半年576.7亿元居首,赛力斯574.93亿元紧随其后,理想486.5亿元,零跑381.1亿元。但赛力斯营收同比下滑近8%,是头部新势力中唯一出现营收负增长的。这意味着赛力斯在高端市场的销量增长尚未完全转化为营收的扩张。在高端SUV细分市场,问界M9的主要竞品已经形成合围之势。蔚来ES9以49.8万至62.8万元的售价区间切入,BaaS电池租用方案低至39万元起;理想L9 Livis同样锁定50万元级别市场。新款问界M9搭载6颗激光雷达,上市24小时内锁单突破2万辆,产品力仍然在线,但华为智驾方案从问界的独家配置变为行业标配,40余款搭载华为智驾的车型涌入市场,问界M9的差异化优势正在收窄。
出海是赛力斯在竞争格局中为数不多可以建立差异化优势的方向。公司重点聚焦中东和中亚市场,已与阿联酋、卡塔尔等国合作伙伴签署战略协议,2026年将加速海外车型推出与终端网络布局。海外版问界M9的车机系统和地图已完成本地化适配,欧洲市场正在进行WVTA欧盟整车型式认证。AITO问界与阿联酋阿布扎比汽车公司达成战略合作后,已斩获200台首批订单,阿联酋本地适配车型正在有序排产。海外高端新能源市场目前仍是蓝海,问界系列在海外售价显著高于国内,但欧盟整车型式认证的时间跨度和本地化运营成本都不低,出海节奏需要与国内销量和现金流的恢复形成正向循环。
写在最后:
华为放手问界,在商业逻辑上是一次权责重新划分。问界的产品力、品牌认知和渠道基础已经过了从零到一的阶段,赛力斯具备了独立运营的条件,华为也有充分的理由将资源向智界、享界等需要前端扶持的品牌倾斜。
赛力斯接手的,是一个在高端市场站稳了脚跟但利润表高度脆弱的品牌。它需要在三个方向上同时找到答案:在华为智驾方案逐渐成为行业公共供给的背景下,魔方平台2.0和超级增程系统的整车工程能力能否形成新的差异化壁垒;在渠道运营权完全归位之后,自建用户中心和专属专营网络能否维持甚至提升终端触达效率;在出海窗口打开之际,欧洲WVTA认证和中东中亚本地化运营的节奏能否与国内销量和现金流的恢复形成正向循环。
赛力斯上半年的现金储备仍超过731.5亿元,占总资产比例达57%,有息负债占总资产比例仅为3.2%,研发投入同比增长34.8%至70.07亿元,研发投入占营业收入比重超过12%。账面财务结构并未因短期亏损而恶化,这给了它缓冲空间去验证新模式下的运营效率。赛力斯主导下的问界,单车利润能否回到正值,营收能否恢复增长。那把钥匙已经在赛力斯手中,能不能打开增长的下一扇门,取决于它自己的手劲。