2026年10月20日,芜湖奇瑞全球技术创新中心。按照中国头部车企年度技术大会的惯例,这样的场合通常留给一款旗舰车型的亮相,或者一套动力总成、智驾方案的参数刷新。奇瑞在这场名为“Change·改变”的大会上,端上台面的却是瑶光2035战略、CheryMind垂类大模型、紫微系列车规芯片,以及出行、能源、粮食、生活四个方向上的技术清单。董事长尹同跃给出的结论直截了当:奇瑞是一家“披着车企马甲”的高科技创新公司。
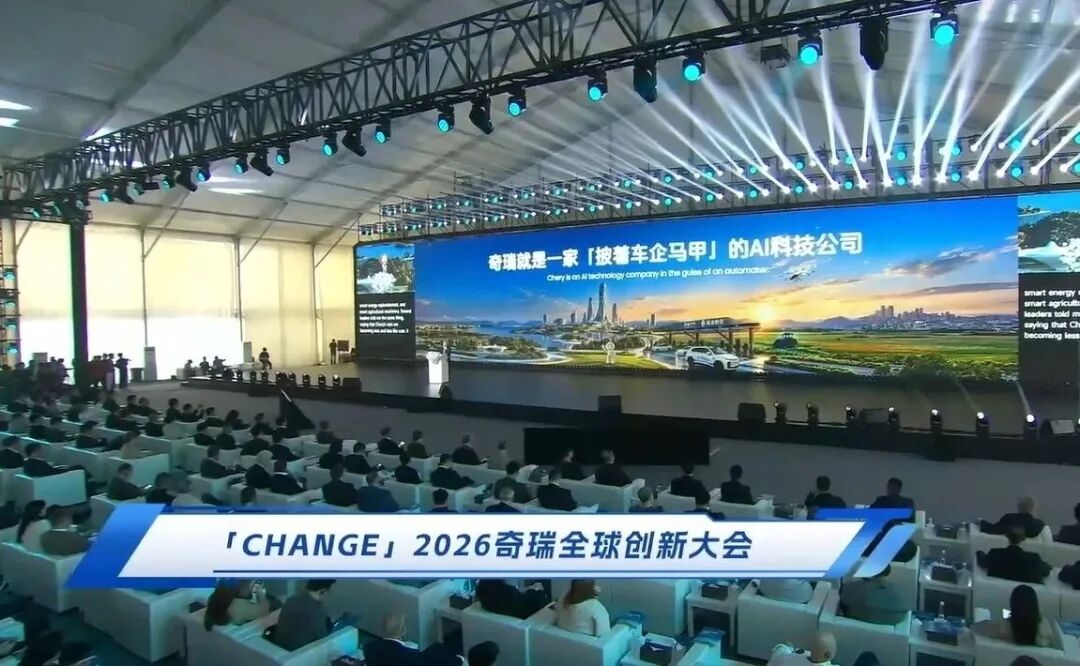
这句话如果把它和奇瑞当前所处的经营阶段放在一起看,分量就不同了。2026年前三季度集团累计销售220.68万辆,出口155.12万辆,同比增长65.6%,已超过去年全年出口总量,市场势头强劲。2026年上半年研发投入66.72亿元,同比增长28.3%。
当一家公司积累的感知、决策、能源管理和硬件量产能力已经溢出整车制造的边界,它应该继续用“汽车企业”这一把尺子来衡量自己,还是有必要把能力的去向讲清楚。2026奇瑞全球创新大会就成了说清楚的窗口。
底座攥在自己手里,身份变更才有工程上的支撑
一家汽车公司要证明自己不只是一家汽车公司,最容易的做法是罗列新业务。奇瑞在大会上确实罗列了很多,11大核心技术集群中,Robotaxi、eVTOL、V2G、人形机器人、智慧农机、固态电池,多项超出了整车范畴。但清单的长度不说明问题。真正决定这场身份变更是否成立的,是清单下面有没有一个正在运转、可以跨品类复用的技术底座。
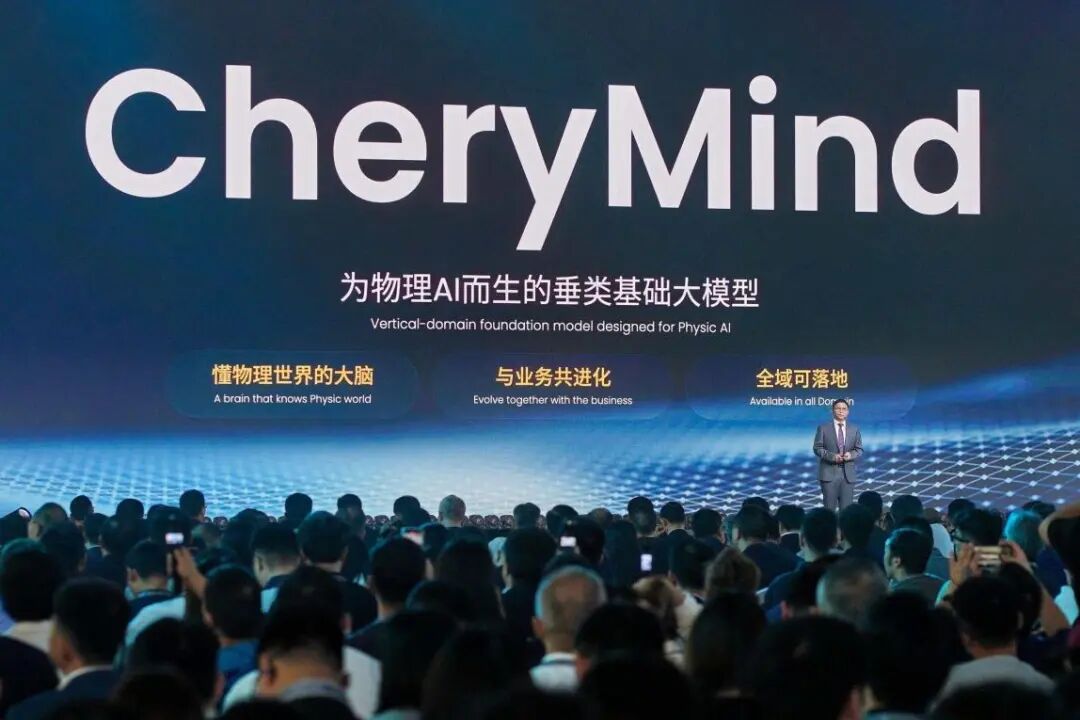
奇瑞给出的底座由 CheryMind 和紫微芯片构成。CheryMind 整合了700TB企业知识和200PB工程数据,已经打通超过400个企业系统,赋能1500多个端到端业务流程,覆盖研发、制造、质量以及座舱、驾驶辅助、机器人等200多个业务场景。这组数字的关键不在于规模,而在于顺序:大模型不是先在发布会上亮相、再去找用途,而是在奇瑞内部的研发流程、制造环节和质量管控中先跑起来,然后才被推到台前。一个模型如果在企业自身的业务系统里没有跑通,就很难证明它有跨终端迁移的能力;CheryMind 在400多个系统中的渗透深度,是“底座”这个词在工程意义上成立的前提。
芯片端的逻辑同样如此。紫微C100专为物理AI端侧部署设计,双芯整车NPU算力2400TOPS,支持100B参数模型在车端运行,端到端算法闭环控制在80毫秒以内,计划2027年推出。紫微S1500碳化硅芯片最高效率99.6%,最高工作温度200°C,8英寸晶圆已进入量产阶段,官方口径成本可降低超过30%。
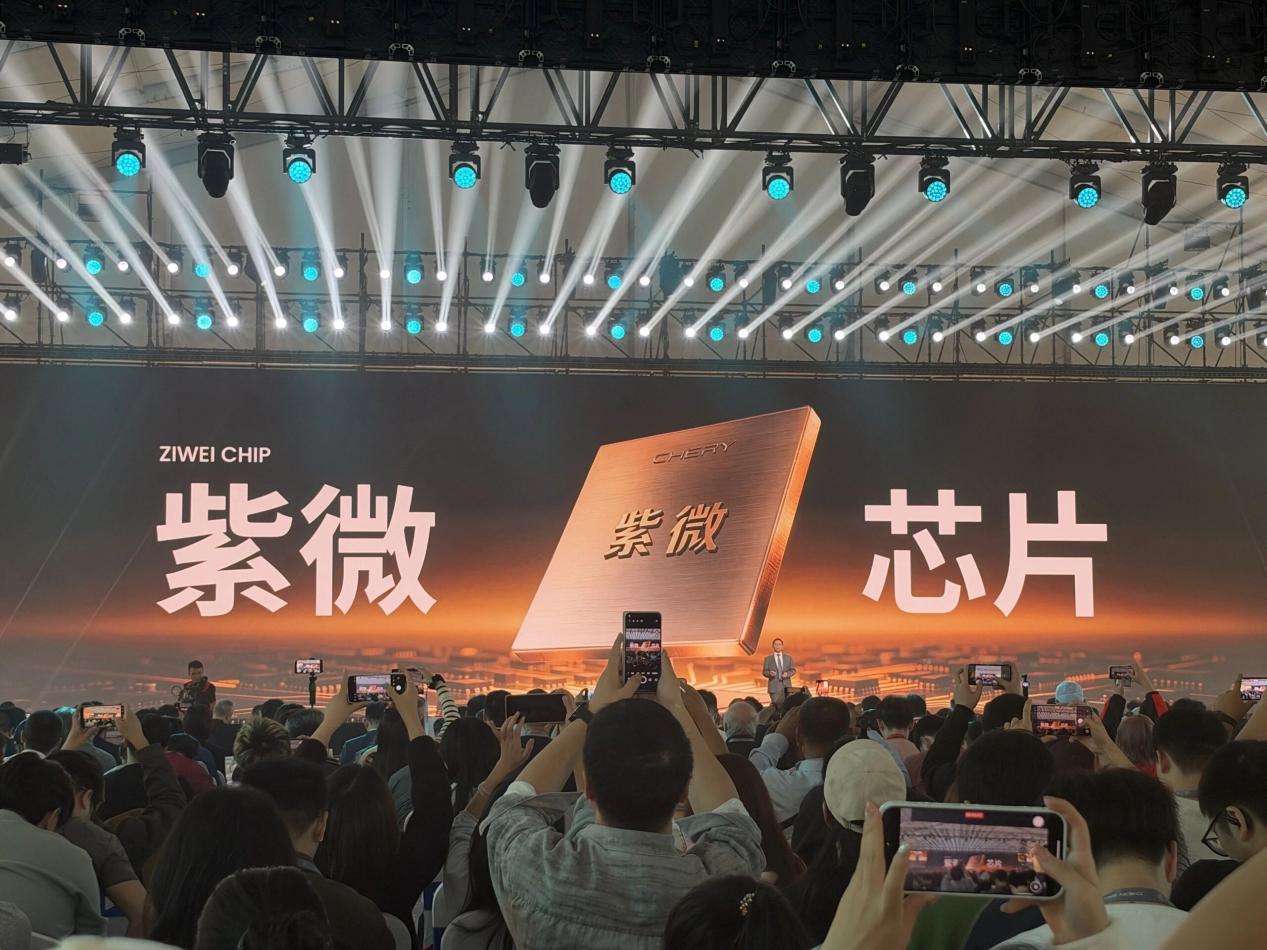
把模型和芯片放在一起看,奇瑞试图做的事情不是在某一个单项上争第一,而是把算力和模型能力收进自己的技术体系。过去五年超过1100亿元的累计研发投入、313个瑶光实验室、三万人以上的研发团队,在传统叙事里对应的是发动机热效率、平台架构和智驾方案;在瑶光2035的框架下,这些资产被重新组织成一套面向物理世界的通用能力。底座攥在自己手里,跨品类扩展才有边际成本递减的可能;底座依赖外部供应,“高科技创新公司”就只是一句业务多元化的空话。
“四大自由”的实质不是跨界,是同一套能力在不同终端上的排列组合
底座之上,奇瑞把应用框架拆解为出行、能源、粮食、生活“四大自由”。四个方向并列,容易产生“什么都做”的观感。但奇瑞的扩展逻辑并不是在每个赛道从零建立新能力,而是把汽车上已经跑通的感知、决策、能源管理和硬件量产能力,平移到其他“会动的智能机器”上。判断这套逻辑的成色,关键不在于愿景的宽度,而在于每一项扩展与底座之间的咬合深度,以及商业化节奏是否经得起追问。
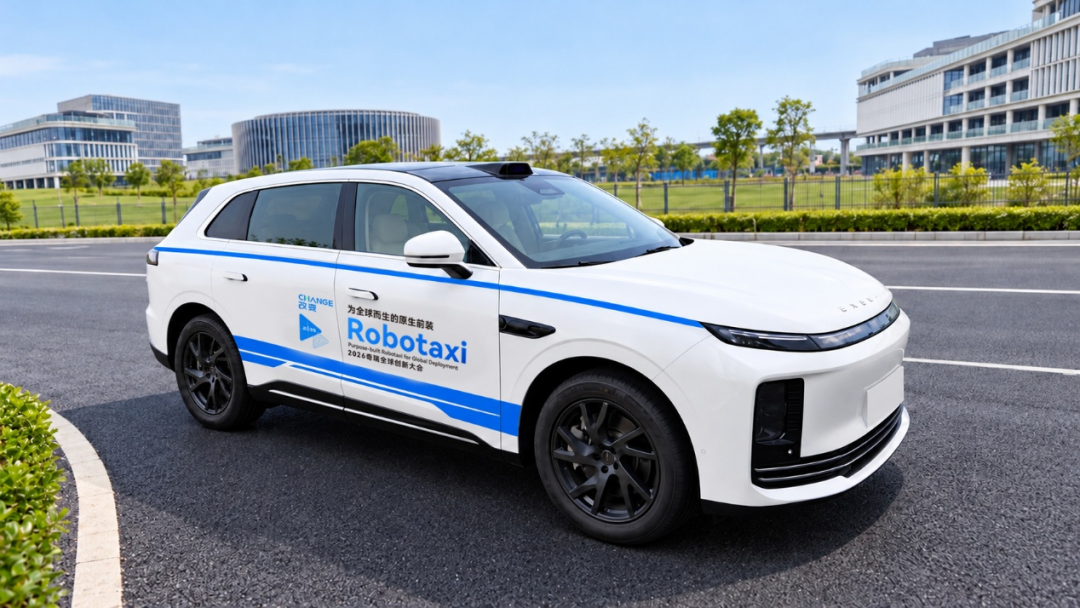
出行方向上,奇瑞首发全维世界引擎 CHERY AWE,由构境、观语、行策三大模型构成从场景构建到驾驶决策的闭环;原生前装 Robotaxi 支持 L4 级无人驾驶,规划 2030 年实现 10 万辆全球运营。原生前装的意义在于线控底盘、感知布局和系统冗余在一体化设计阶段就与无人运营需求对齐,而不是把量产车拿去后装改装。凌霄 eVTOL 以复合翼构型拓展低空场景,飞行速度 120km/h,续航超过 1 小时。这两条线的商业化节奏都取决于技术之外的空域管理和适航审定,奇瑞单方面无法控制,但它们证明的是底座向立体交通延伸的可行性,而不是短期的收入贡献。
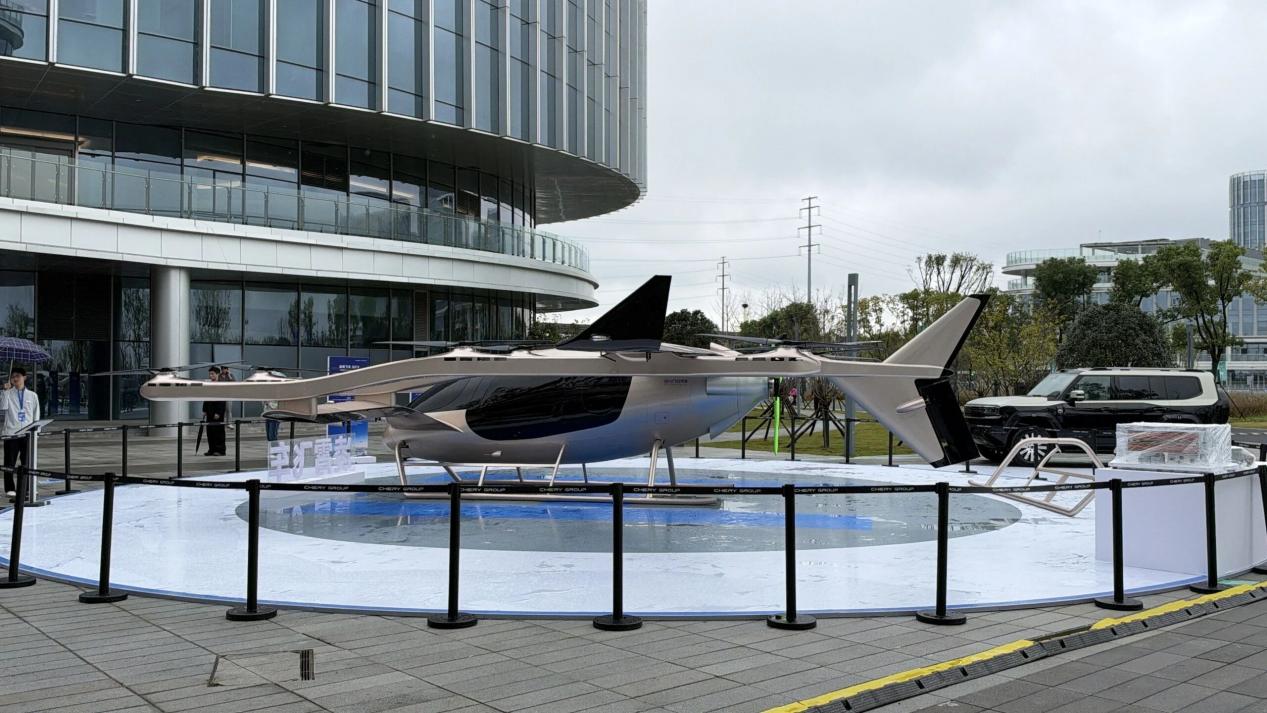
能源方向是四大自由中离现金流最近的一条。迅龙秒充系统功率 1.44MW,充电 5 分钟可增加 500 公里续航;V2G 车网互动计划于 2027 年上半年在风云 A9 纯电车型上首发,利用峰谷电价差让车辆在低谷充电、高峰反向送电,用户年收益预计在 3000 元以上,2029 年全球 V2G 场站目标 2 万座。这条线的财经含义在于,汽车从一次性的硬件销售变成了一项可以参与电力交易的能源资产,车辆的全生命周期价值从售后延伸到了电网调度环节。犀牛 S 固态电池电芯能量密度 400Wh/kg,适应零下 40 度至 100 度宽温域,中试线计划 2027 年落成。时间节点指向 2027 年,意味着它短期内不会改变财务报表,但为能源自由和出行自由提供了底层能量保障。
粮食方向上的智慧农机,最能说明能力迁移的逻辑是否真的成立。纯电农机智能体能耗成本降低 74%,在东北大田实测中一人多机日作业量从 150 亩提升到 800 亩,实现耕、种、管、收、运全流程贯通。农机与乘用车在底盘和作业环境上差异巨大,但感知环境、自主决策、执行作业的算法闭环与智能驾驶同源性足够高,这是“迁移”而非“跨界”的实质。生活方向上的墨甲机器人矩阵,首款消费级家庭陪伴人形机器人“墨宝”已在大会期间开启全球预订,墨甲机器人全球销量超过 3000 台,覆盖 100 多个应用场景。它们处在更早的商业化阶段,证明的是底座的可延展性,而非即期的利润贡献。
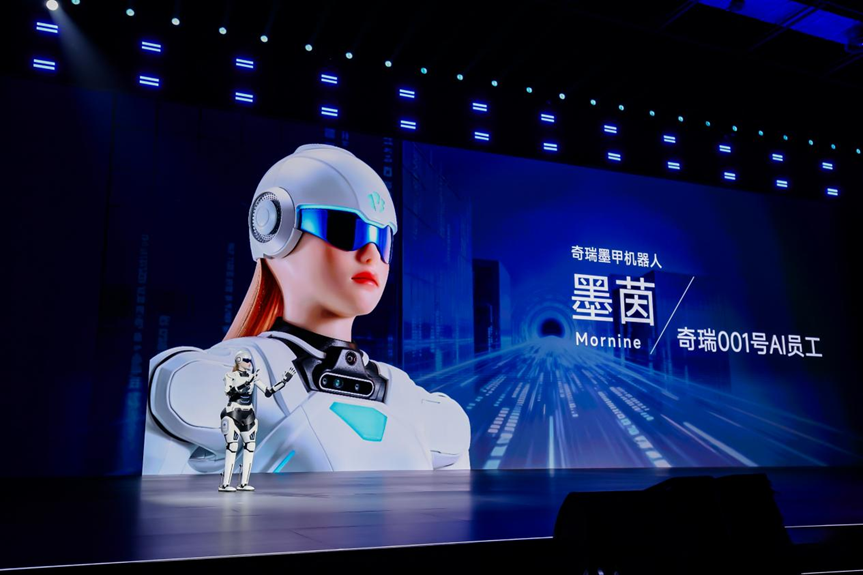
把这四条线放在一起,奇瑞的战略轮廓是清晰的:它不是在每个赛道追求单项第一,而是在赌一套以物理 AI 为内核的能力复用逻辑能够成立。如果复用成立,品类越多,底座的边际成本越低;如果复用不成立,每一条新战线都会变成独立的成本中心。几项关键技术的量产节点都指向 2027 年及以后,Robotaxi 的规模化目标指向 2030 年,这本身就说明奇瑞没有把叙事和当期业绩混为一谈。身份变更的故事成立,不等于每一项新业务都已经走完从技术验证到规模盈利的闭环,这是解读这场大会时必须保留的一层克制。
别人把 AI 往车里收,奇瑞把车的能力往外放
2026年的中国头部自主品牌,没有一家不在谈 AI。但谈法的差异,决定了战略半径的不同,也决定了“汽车企业”这个身份标签在各自叙事中的位置。
比亚迪的路径最接近“垂直整合的规模化普及”。吉利的路径是“全域 AI 的跨域协同”,WAM 世界行为模型和全域 AI 2.0 把智驾、座舱、底盘、动力各域的感知与决策收进统一的整车大脑。长安以 SDA 中央环网架构和天枢智驾为底座,在安全冗余和舱驾融合上建立差异化。这三家的共同特征是,AI 被牢牢锚定在提升汽车产品竞争力这一目标上,竞争的主战场仍然是整车的智驾体验、销量份额和成本控制。
奇瑞的差别在于,比亚迪和吉利把 AI 当作让车变得更好的手段,奇瑞在此基础上多走了一步:它把造车沉淀的物理 AI 能力当作一种可以向外输出的资产,汽车从能力的终点变成了能力的起点。奇瑞试图证明同一套感知、决策和能源管理能力可以同时支撑 Robotaxi、飞行器、农机和机器人。三种路径没有先验的高下之分,奇瑞选择的范围更宽、短期确定性更低。但在一个所有对手都在把 AI 向车内收束的竞争环境里,奇瑞选择把车的能力向外释放,这种路径差异本身就是“高科技创新公司”最具体的注脚。
写在最后:
回到标题。奇瑞的确成为了一家高科技创新公司,这不是在否认汽车业务对奇瑞的绝对权重。年销 220 万辆级别的基本盘、连续多年居中国品牌乘用车出口首位的积累,仍然是奇瑞一切新叙事赖以成立的现金流来源和工程验证场。
准确的含义是,奇瑞正在试图让产业界不再只用整车销量、单车利润和国内市场份额这一组坐标来理解它的能力边界。瑶光 2035 战略端出的底座、芯片、大模型和四大自由场景,指向的是一家以物理 AI 为通用能力、以汽车为首发和最大应用场景的技术公司,而不是一家在汽车主业制造商。
这个身份变更能否被接受,取决于事。其一,底座是否真的在量产产品和内部流程中持续运转,紫微 C100 的 2027 年装车节点、CheryMind 在 400 多个企业系统中的渗透深度,都是可以跟踪的指标。
其二,车外场景能否在可接受的时间窗口内找到成本模型和盈利路径,V2G 是四大自由中离这一目标最近的一条线,Robotaxi、eVTOL 和农机的节奏则取决于技术之外的政策与基础设施变量。
奇瑞的 2026年年报证明它仍然是一家能赚钱的汽车公司,全球创新大会则提出了一个更难的问题:一家能赚钱的汽车公司,有没有可能被重新定义为一家更大的技术公司。答案就在奇瑞所展示并将面向市场的技术里。