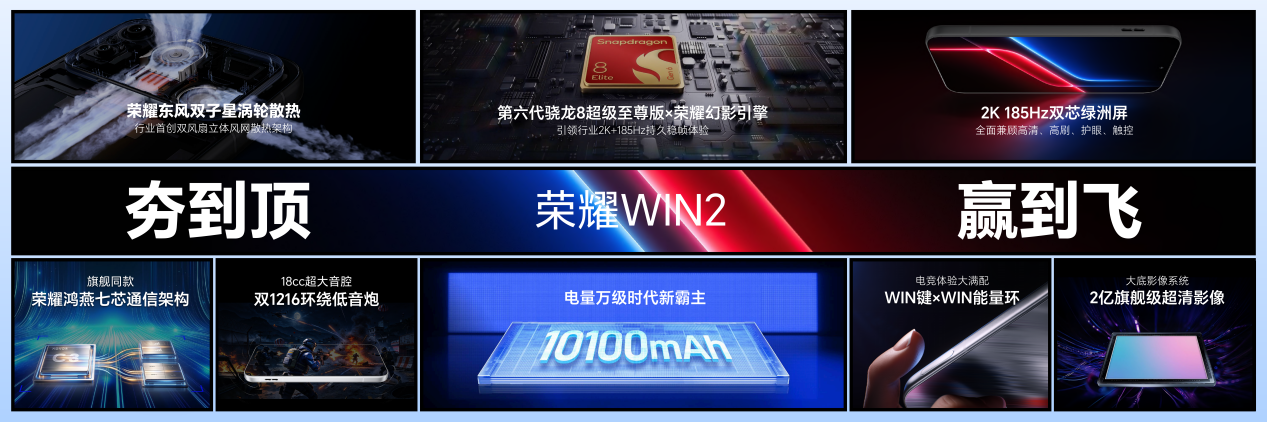
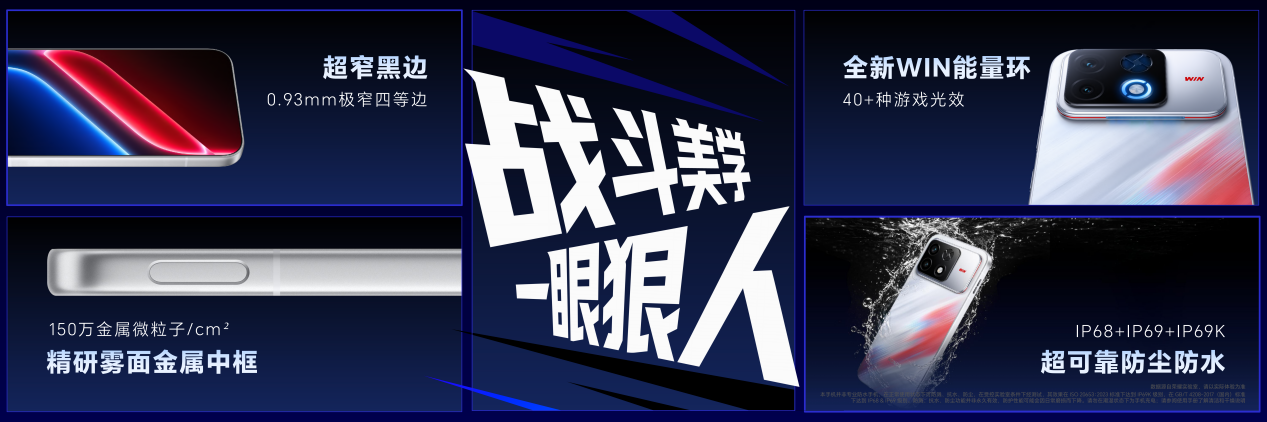
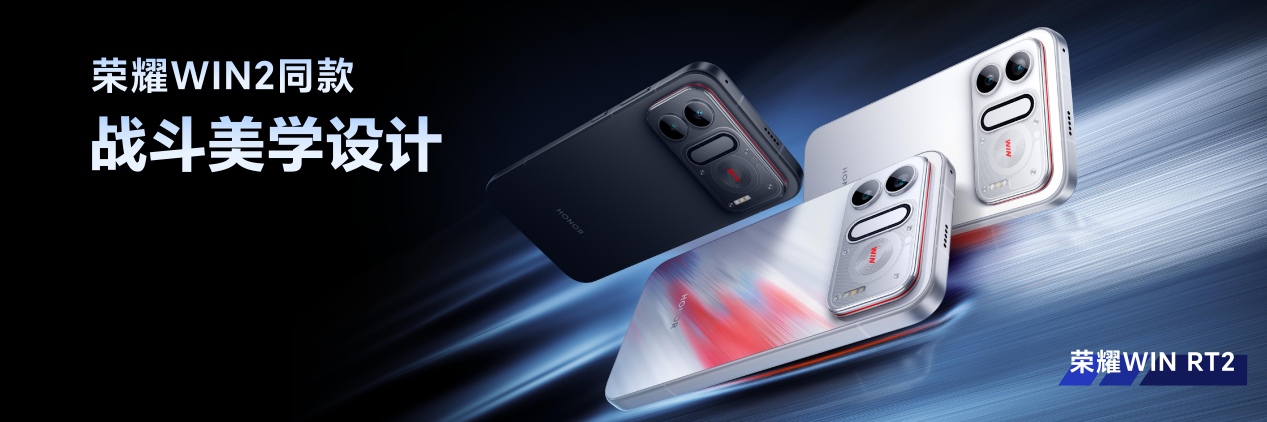
10月21日,荣耀在杭州举行“荣耀WIN电竞宇宙嘉年华”新品发布会,荣耀WIN2与荣耀WIN RT2正式发布并同步首销,国补到手价3149元起。与两款手机一同亮相的,还有荣耀WIN平板、WIN耳机、WIN游戏手柄以及WIN游戏本,共同组成荣耀WIN电竞宇宙。荣耀产品线总裁方飞在发布会上给出的表述是,荣耀WIN系列将从单一性能手机逐步延伸至涵盖手机、平板、PC、耳机、手柄及专业配件的电竞体验生态。
但要想真正明白这场发布会的内容,还需要从游戏手机专业品牌的集体退场说起。
专业品牌的十年,止于规模门槛
2018年前后,黑鲨、红魔、ROG、联想拯救者相继入场,加上更早的雷蛇,游戏手机一度形成一个热闹的细分赛道。黑鲨初代以液冷系统解决发热降频,红魔初代以风冷和纳米微缝风槽切入散热,ROG以模块化配件和90Hz高刷屏建立高端认知,拯救者则以中置架构和霜刃散热在格局中抢下一席之地。那是一个手游爆发、主流旗舰在重载场景下普遍存在短板的窗口期,专业游戏手机用散热和操控的差异化切出了一块属于自己的市场。
但这个窗口没有持续太久。2022年,黑鲨的市场份额从巅峰时期的70%暴跌至17%,销量仅50万台,远低于维持盈利所需的200万至500万台门槛。此后拯救者停更,雷蛇许久未推新品,ROG的销量与份额自2022年起双双承压。2026年初,华硕确认当年无新机计划,官网手机产品悉数下架。曾经的五大专业品牌,只剩红魔一家仍在推出纯电竞机型。
出清的直接原因是规模。游戏手机作为一个独立品类,单款机型的出货量长期停留在几十万台量级,而智能手机的芯片采购、屏幕定制、散热模组开发和渠道铺设,都需要以百万级甚至更高的规模来摊薄成本。当主流旗舰的性能持续跃升,普通机型已经能够稳定运行高负载手游时,专业游戏手机赖以立足的散热和肩键优势,逐渐从“刚需”退化为“加分项”。需求端的收缩叠加供给端的成本刚性,专业品牌的退出是一种结构性的结果,而非某一个品牌的经营失误。
荣耀接的不是一个空缺,而是一个被重新定义的赛道
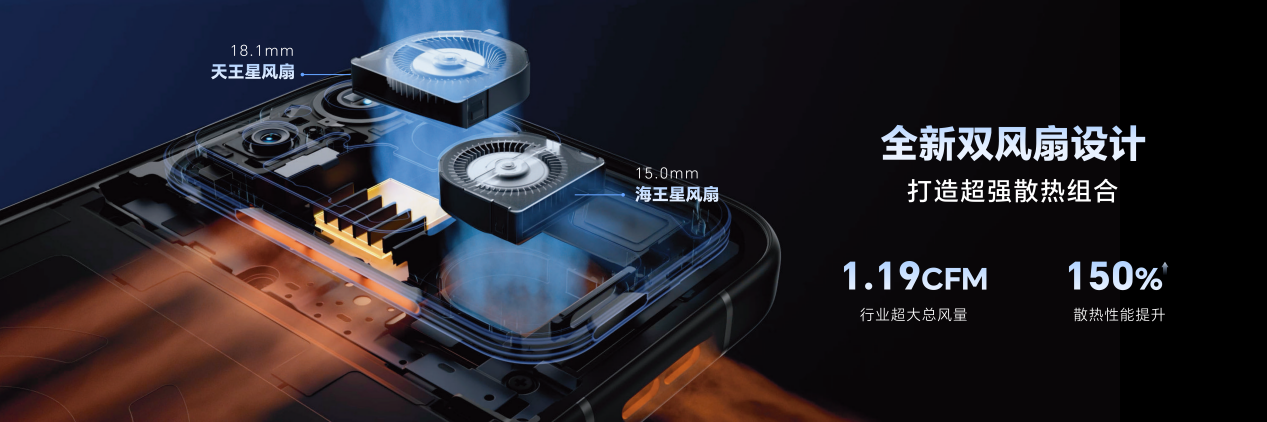
荣耀WIN系列切入的时机,恰好落在专业品牌收缩与主动散热普及的交汇点上。2026年,OPPO、iQOO、华为、REDMI等主流品牌均已推出或计划推出搭载内置主动散热风扇的机型,主动风冷从电竞小众配置向性能机型加速渗透。这意味着“散热”本身不再是一个专属于游戏手机的标签,它正在变成高性能产品的通用能力。赛道的内核没有消失,但承载它的产品形态和竞争逻辑发生了变化。
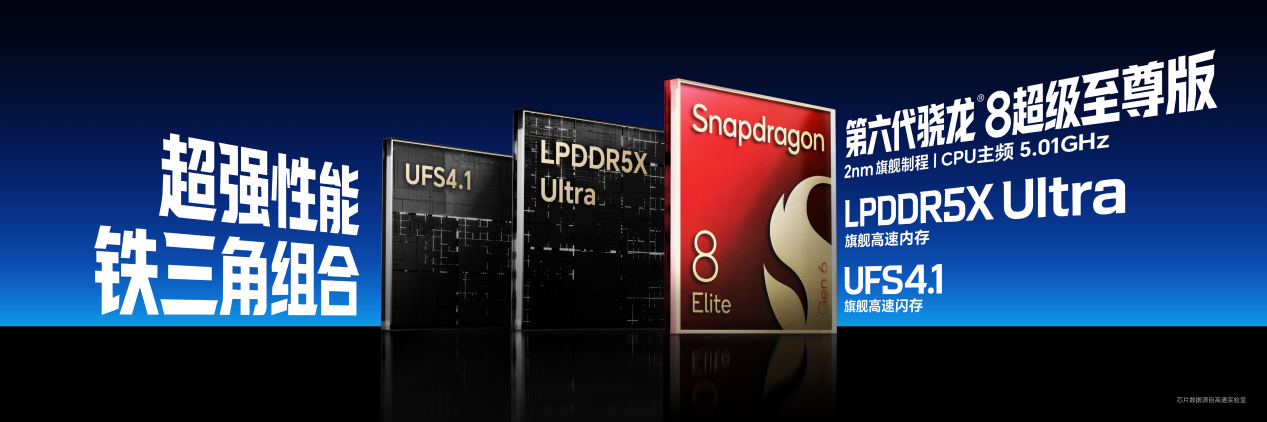
荣耀的接盘方式,不是在专业品牌退出的空位上复刻一个“更便宜的电竞手机”,而是用大厂体系的规模能力和产品矩阵的生态覆盖,把这个品类拉到另一个竞争层面。荣耀WIN系列首销当月销量突破40万台,打破了新荣耀历史产品线的首销纪录。40万台的量级,放在专业游戏手机品牌的成本模型里几乎是一个难以触及的数字,但对于荣耀这样具备完整供应链体系和渠道网络的厂商而言,它构成了一个可持续的商业起点。规模本身就是这个赛道里最稀缺的资源,而荣耀恰恰用母体的体系能力补上了专业品牌最缺的那一环。
更值得关注的是“电竞宇宙”的产品逻辑。方飞所说的从单一性能手机延伸至涵盖平板、PC、耳机、手柄的体验生态,指向的是一种不同于专业游戏手机的产品组织方式。专业品牌的产品线通常围绕手机本身展开,配件是附属品;而荣耀WIN系列的逻辑是把电竞场景拆解为多个终端需求,用平板承接大屏手游和模拟器场景,用游戏本覆盖PC端电竞,用耳机和手柄补齐听觉与操控环节。研发投入和技术积累可以在多条产品线之间分摊和复用,用户触点也从一部手机扩展到一个场景组合。这套打法的商业含义在于,它让“电竞终端”从一个依赖单品类出货量的生意,变成了一套可以相互导流、分摊成本的生态。
写在最后:
游戏手机“五巨头”倒下四个,这件事的行业含义不在于专业品牌的兴衰本身,而在于它揭示了一个品类从“硬件差异化”走向“体系化竞争”的迁移过程。专业游戏手机用散热、肩键和高刷屏建立了最初的认知,但当这些能力被主流供应链吸收和普及之后,单一硬件优势的窗口就会关闭。能够在这个阶段继续留在牌桌上的,不再是某一项参数最极致的玩家,而是拥有规模摊薄成本、生态覆盖场景、渠道触达用户的体系化选手。
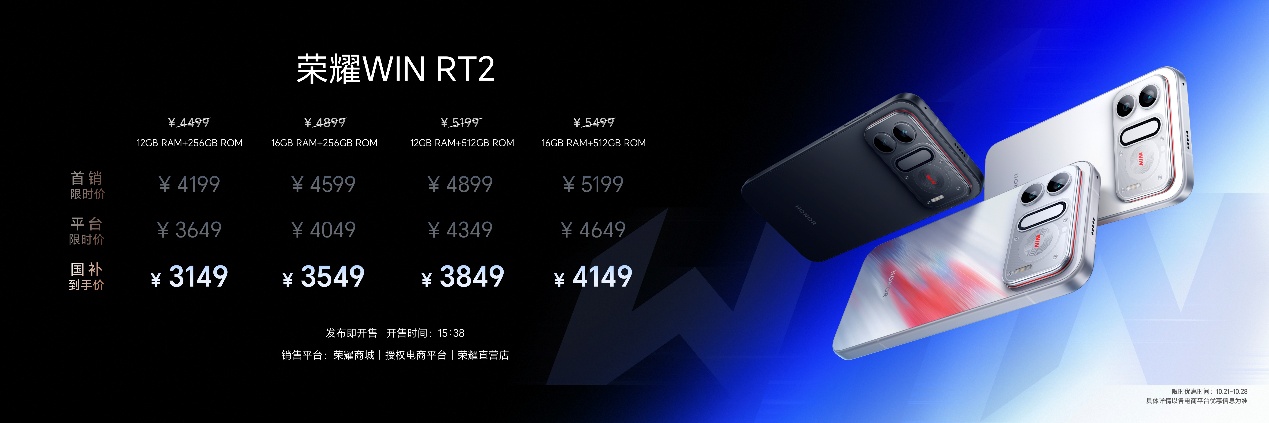
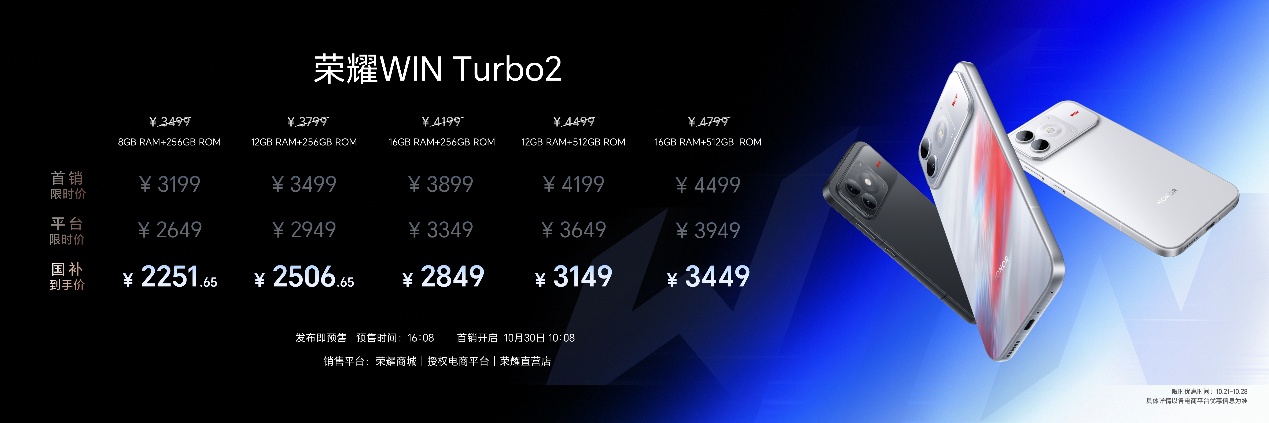
荣耀WIN2和它的“电竞宇宙”接的正是这个盘。3149元的国补起售价、首销40万台的量级、以及手机与平板、PC、耳机、手柄之间的场景协同,共同构成了一套与专业品牌不同的竞争公式。方飞将这套布局定义为“将企业在通信、续航、屏幕、散热和性能调校等方面的技术积累,转化为年轻用户可感知的体验”。电竞终端的竞争已经不再是一场关于“谁更懂游戏”的比拼,而是一场关于“谁能在游戏场景里把体系能力用得更有效率”的较量。专业品牌的退场和荣耀的进场,划出的是这条分界线。