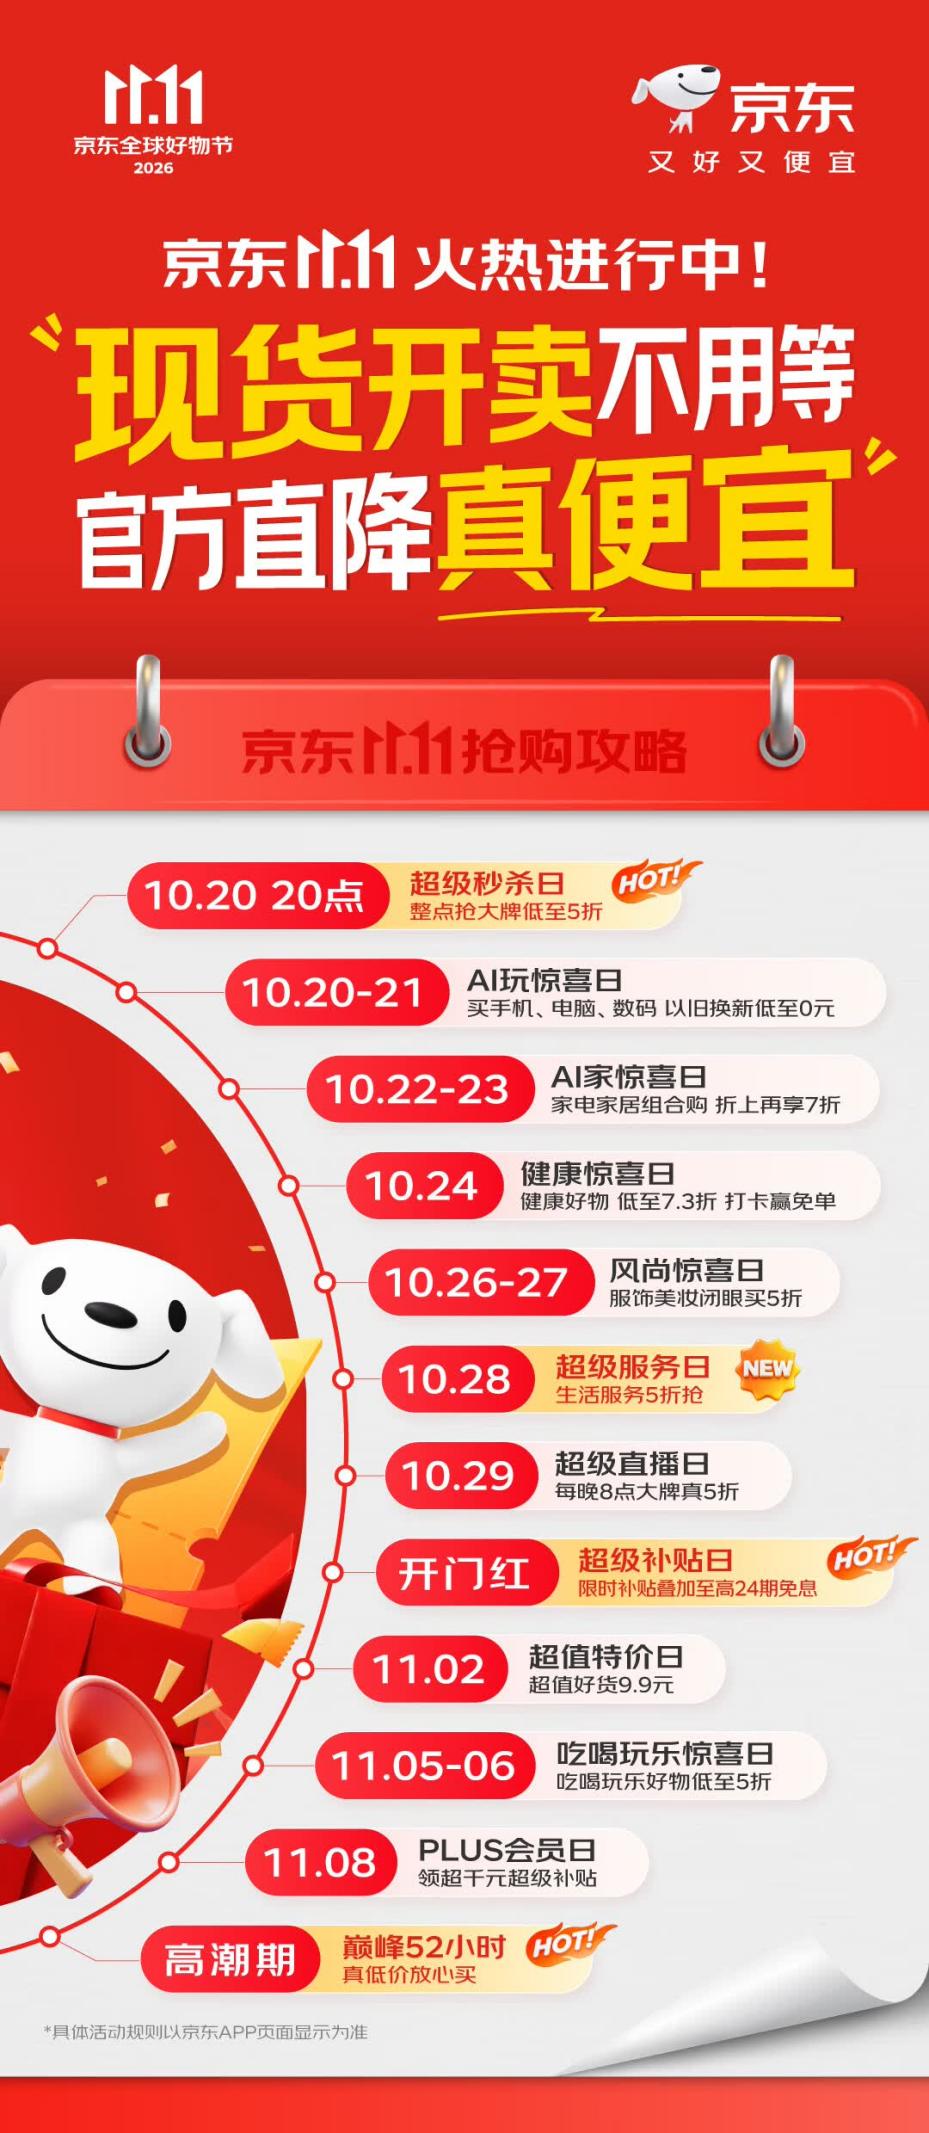
10月15日,2026年京东11.11“又好又便宜”发布会在北京举行。京东宣布服务全面升级,首次全景展示超百项细分服务产品,并发布京东服务“333”计划。此时,距离京东11.11于10月12日晚8点全面开启已过去三天,首日下单用户数实现同比双位数增长。
这场发布会最值得关注的信号,不是价格策略,而是服务被推上了舞台中央。发布会现场,二十多位来自一线的服务者——养老照护师、机器人维修师、宠物客服、家政保洁师——站在了台前,代表着京东遍布全国的数十万服务者队伍。
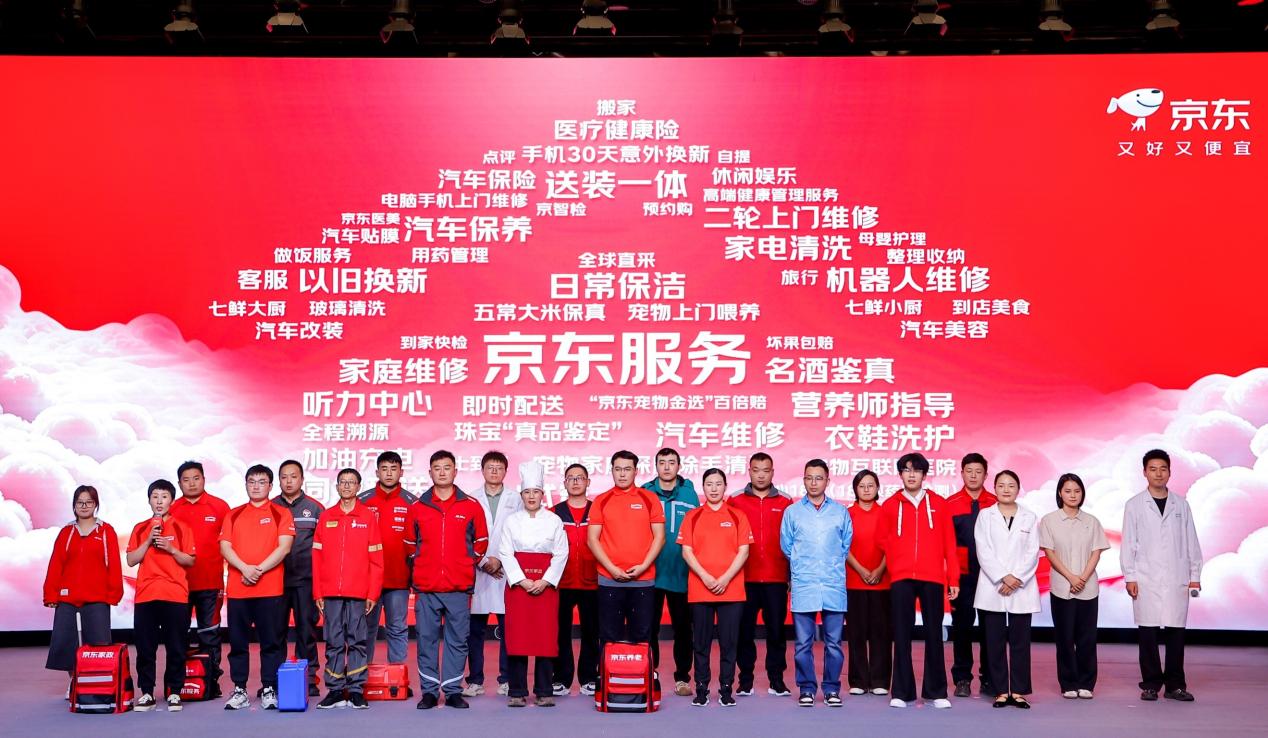
过去一年,超7亿人在京东上网购服务。截至2026年一季度末,京东年度活跃用户数突破7.4亿,从2023年四季度的5.8亿到2026年一季度的7.4亿,三年内实现了约27.6%的用户基数净增,季度活跃用户数已连续10个季度实现同比双位数增长。京东的数字金融业务同样已服务7亿用户、超1000万商家。当年度活跃用户数超过7亿,用户增长的来源已经不再只是商品品类的扩充,而是服务消费的持续渗透。
服务消费逼近“半壁江山”
服务消费正在成为拉动内需的主要引擎。国家统计局数据显示,2025年服务性消费支出占居民人均消费支出的比重已达46.1%,今年上半年服务零售额增长5.3%,增速高于商品零售额4.2个百分点。服务消费的增速已经远超商品消费,居民“买体验、买服务”的倾向在持续上升。
但服务消费面临一个结构性的障碍:不确定性。长期以来,服务消费最大的痛点在于“看不见、摸不着”——价格不透明、服务者水平参差、售后维权困难。消费者购买一件商品,可以比较参数、查看评价、享受七天无理由退货;但购买一次家政保洁、一次上门维修、一次养老照护,服务质量的判断标准是什么?出了问题找谁?这些问题的答案长期模糊。
京东在11.11发布会上推出的“333”计划,瞄准的正是这个痛点。该计划聚焦隐形收费、服务参差、售后缺失三大行业痛点,从价格透明、服务规范、售后保障三个维度建立标准。这套动作的实质,是把“看不见摸不着”的服务变成可比较、可追溯的标准化产品。当服务消费接近居民消费的一半,电商平台的核心能力需要从“卖商品”延伸到“交付确定性”——谁能把服务做成“确定性的供给”,谁就能在下一轮增长中占据主动。
支撑这套标准体系的,是一支经过专业培养的服务者队伍。京东已建成全球规模最大的蓝领培训体系,累计培养超百万蓝领人员,未来3年还将再培养百万人。今年京东还开放了183种、上万个一线服务岗位的官方直招。服务消费的竞争壁垒不在流量端,而在供给端的组织能力和培训体系。
服务收入占比升至22.9%,京东的收入结构正在发生结构性变化
服务消费的渗透,已经直接反映在京东的收入结构上。2026年第二季度,京东集团服务收入达到793亿元,占收入比例提升至22.9%,其中来自居家场景下的服务收入同比增长69.6%。上半年,京东物流收入同比增长26.5%,京东健康服务收入同比增长17.2%,京东工业服务收入同比增长16.3%。从2025年全年服务收入2853亿元、同比增长23.6%,到2026年一季度服务收入同比增长20.6%,服务业务已经成为京东增长最快的收入板块。
这个趋势放在电商行业的坐标系中看,意义会更清晰。过去几年,电商平台的核心收入来源是商品差价和广告佣金。服务收入的快速增长,意味着京东正在从“卖货”转向“卖能力”——从零售公司向服务公司延伸。京东体系生产性服务规模已超3000亿元,服务企业客户超1000万家,覆盖91%在华世界500强、98%中国民营企业500强及70%专精特新企业。在国际权威机构Gartner发布的全球供应链25强榜单上,京东排名第16,是唯一上榜的中国零售企业。
写在最后
7亿人在京东上网购服务,这个数字的意义不只是一个用户规模指标。它指向的是一个更深层的变化:当服务消费成为拉动内需的主要引擎,电商平台的竞争逻辑正在从“谁卖货更便宜”切换到“谁能交付确定性的服务”。
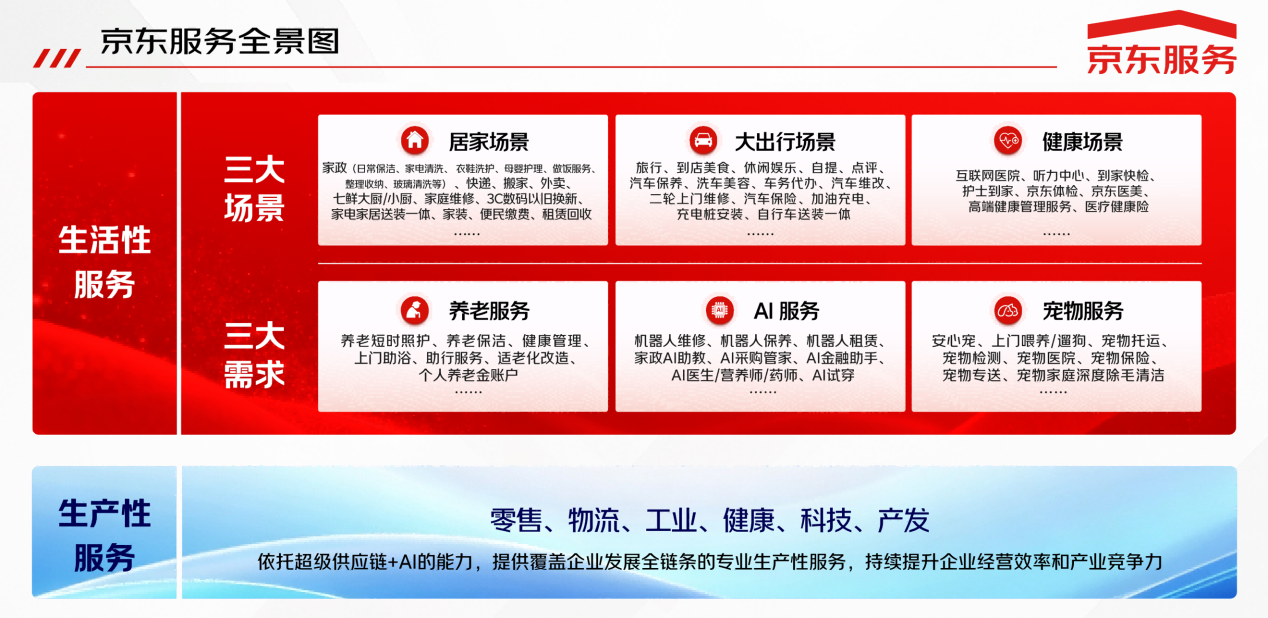
今年双11,天猫选择押注AI作为消费入口,京东选择把服务推上C位,两大平台的差异化路径已经清晰。在流量红利消退、价格内卷被政策纠治的背景下,服务供给的深度和标准化能力正在成为新的竞争壁垒。京东用超百项服务产品和“333”计划建立了一套服务标准,赌的是在服务消费占比逼近50%的趋势下,把“不确定的需求”变成“确定的供给”的能力,将成为电商平台下一阶段的核心竞争力。