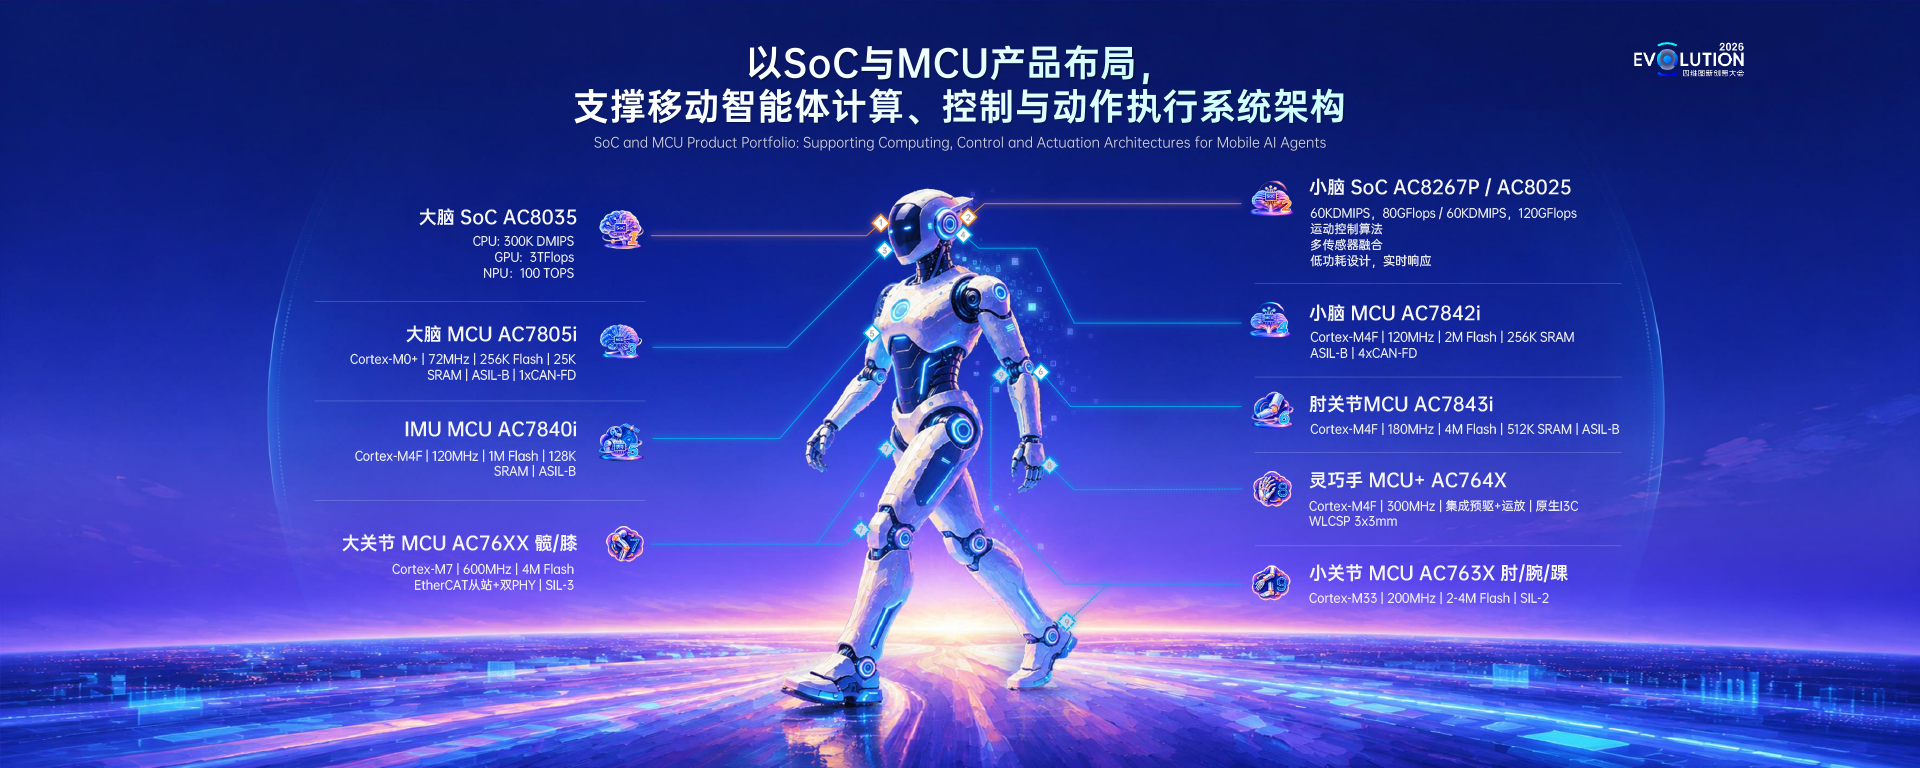
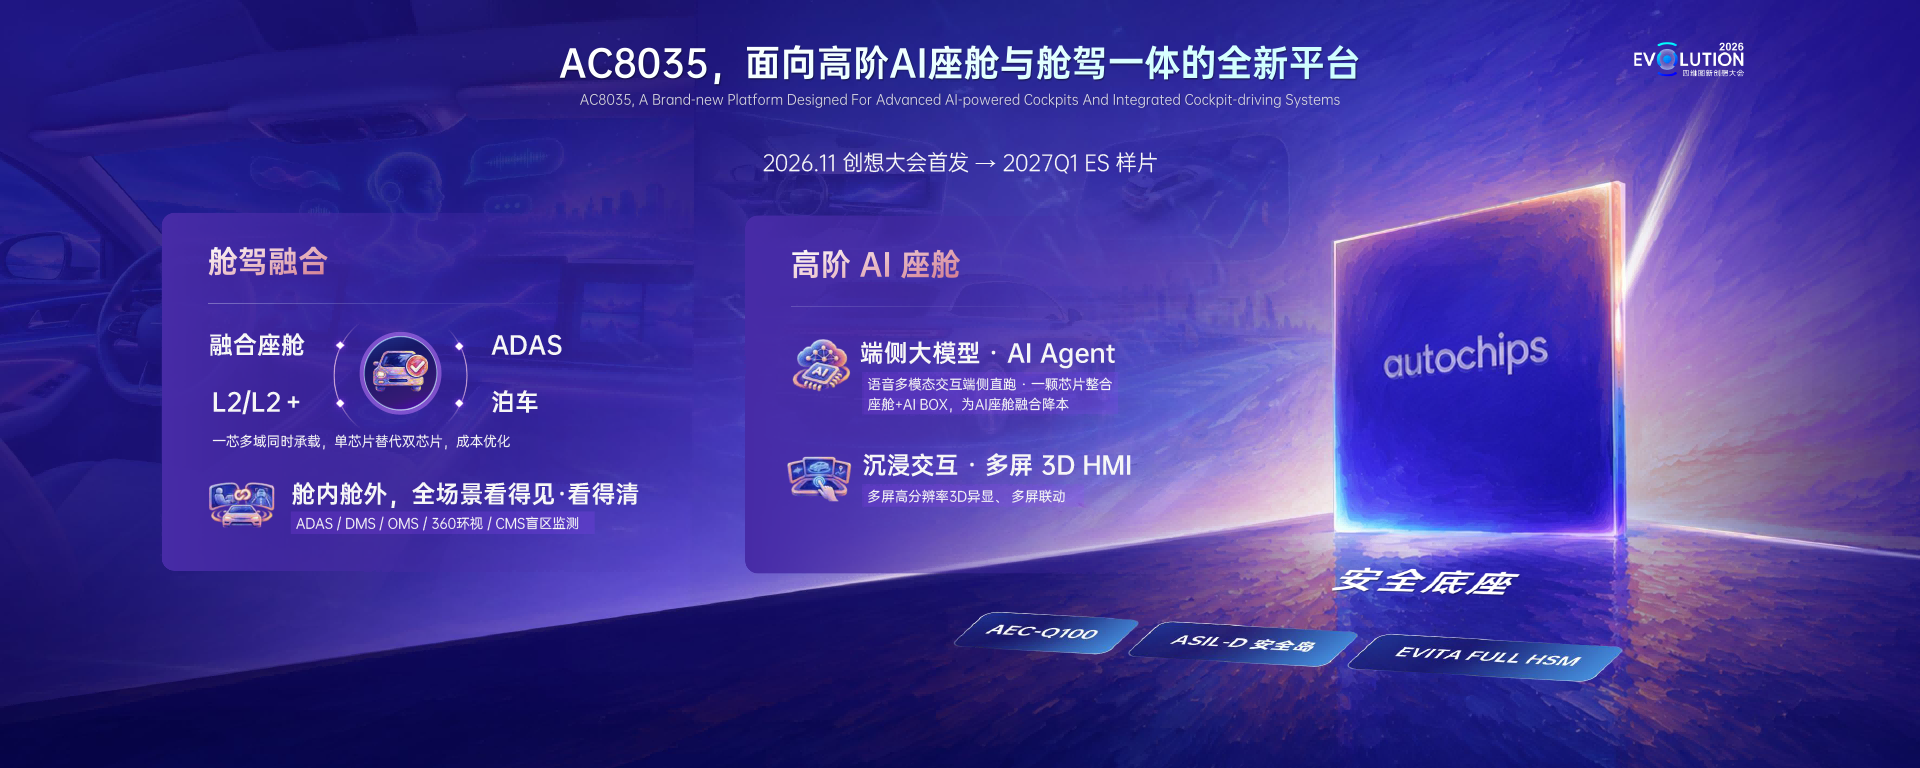
11 月 6 日,四维图新Evolution创想大会在上海举行。大会围绕数据与算力底座展开,发布 AI 原生智能座舱方案、千元行泊一体方案,官宣和微软在车企出海场景达成合作,同时正式对外公布战略延伸,把车端沉淀的时空数据、合规、算力能力拓展到人形机器人等移动智能体赛道。
当下整车行业价格战持续向上游传导,智驾项目普遍盈利承压,存储芯片涨价进一步挤压供应链利润空间。从财报表现看,四维图新前三季度营收 29.68 亿元,同比增长 11.6%,第三季度单季营收 12.01 亿元,同比增长 33.62%,归母净亏损 8.16 亿元,亏损幅度同比有所收窄。营收正在回暖,但利润端依旧处在行业周期底部,这也是程鹏口中企业正在 “穿越极点” 的现实处境。
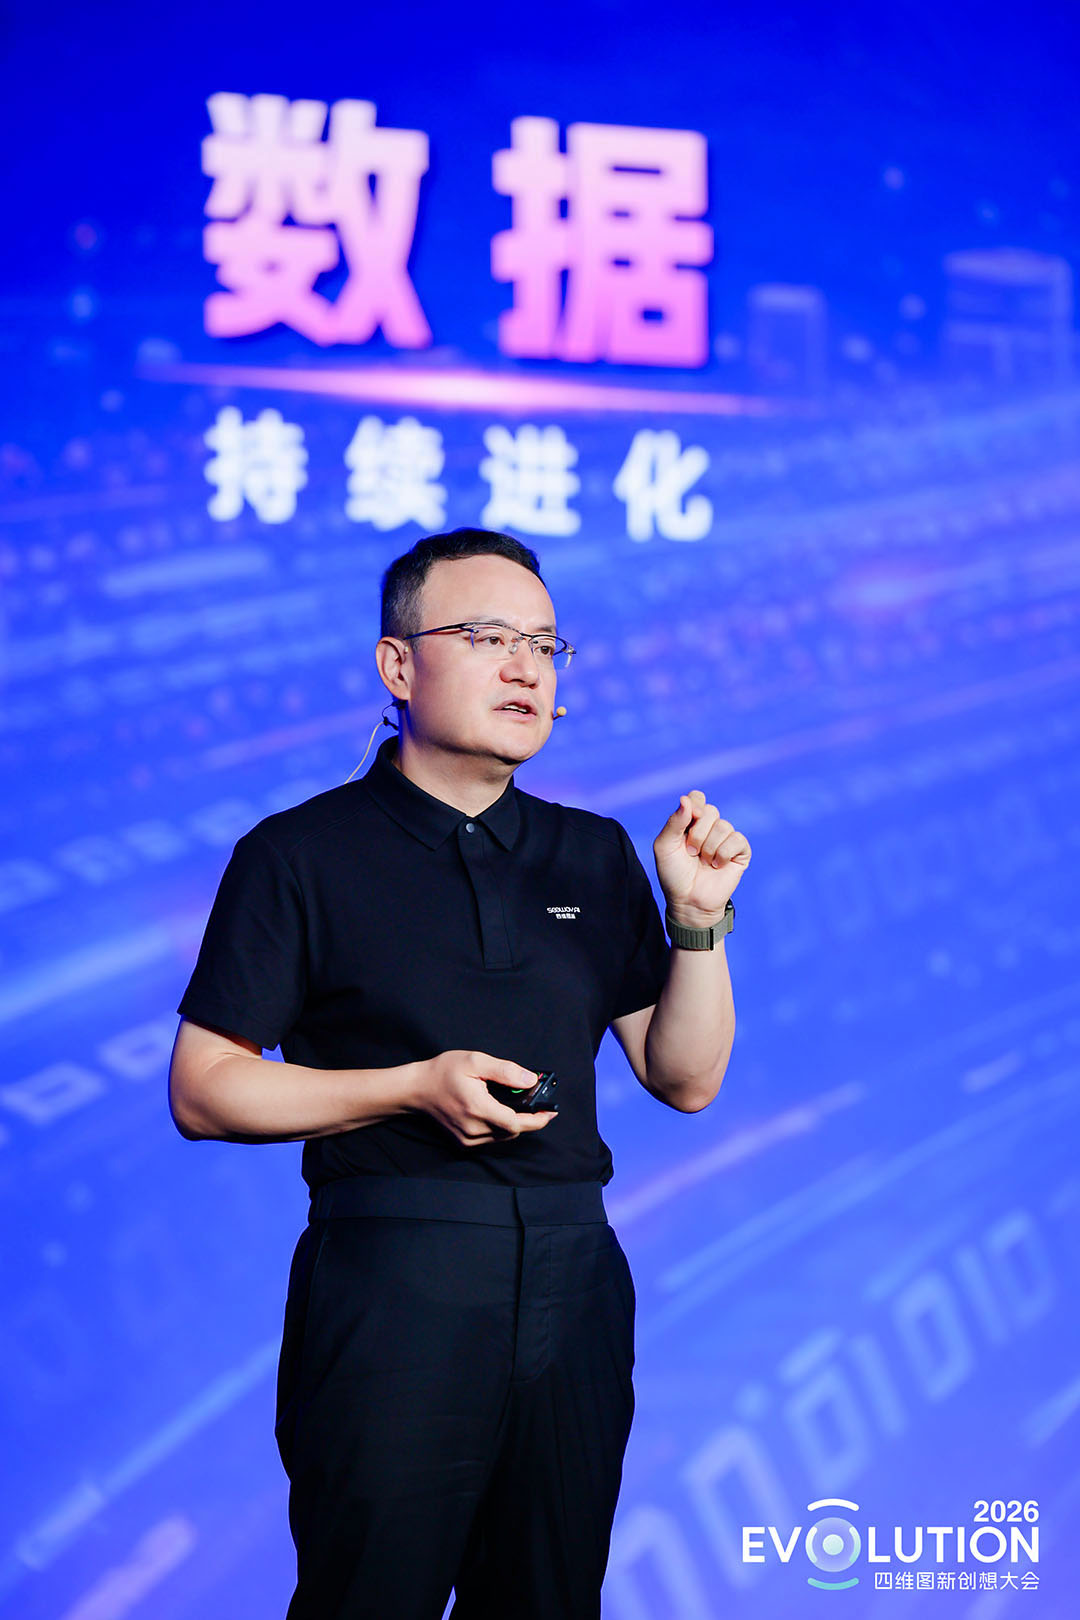
大会上,程鹏提出,过去十年国内新能源产业靠电池实现突围,而未来十年,汽车行业的竞争焦点会落在数据,也就是他反复提及的行业 “第二战场”。和电池硬件的商业逻辑不一样,数据的价值不在于采集的总量,而在于能不能反复用起来。硬件产品交付完成,一次商业交易就宣告结束,数据恰恰相反,一次性完成采集处理之后,可以供给不同业务反复调用,边际成本会持续摊薄,这也是数据资产最核心的商业价值。
一条数据能落地多少场景,决定第二战场的实际价值
在采访中,程鹏梳理出四维图新沉淀下来的四类核心数据资产:二十余年地图业务积累的位置数据,近十年舱驾业务沉淀的车辆本体数据,外部环境感知数据,以及模型训练数据集。里面既包含实时采集信息,也沉淀了大量历史数据。
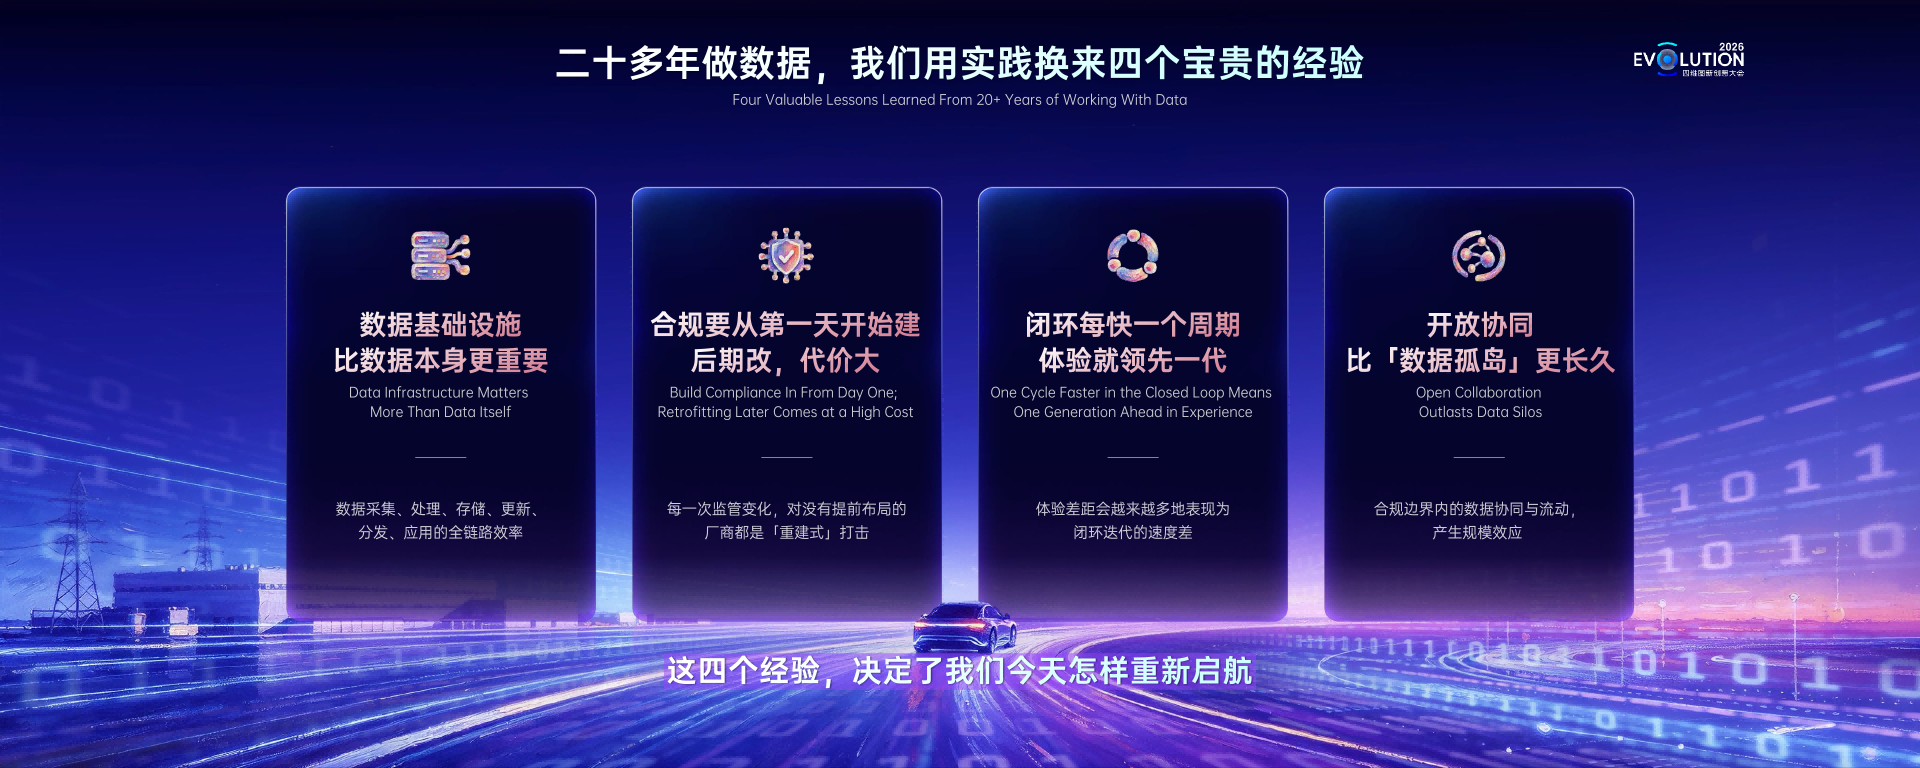
这些历史数据早期只用来做交通拥堵预判,现在已经延伸到车辆零部件故障预判。同一批原始数据,不需要重复采集,调整处理逻辑就可以服务新的业务需求。但行业过去并没有把这份价值释放出来。谈及早期智驾行业的数据现状,程鹏直言当年智驾的数据浪费太大。很多车企的智驾业务出现亏损,根源就出在数据环节,前期投入大量资金做采集、标注,可老规格产出的数据,面对更新后的硬件、模型完全无法兼容,前期投入直接变成沉没成本。
吃过智驾时代的亏,面对规模预期更高的具身智能赛道,四维图新没有选择盲目铺量采集全量数据。具身智能对数据的综合需求,量级会远超智能驾驶,但企业没有直接大规模砸钱做全维度数据集。程鹏对高质量数据有很务实的判断,符合业务真实需求才叫高质量,一味追求精细度,却匹配不上实际模型、场景,再完备的数据也没有实际用处。
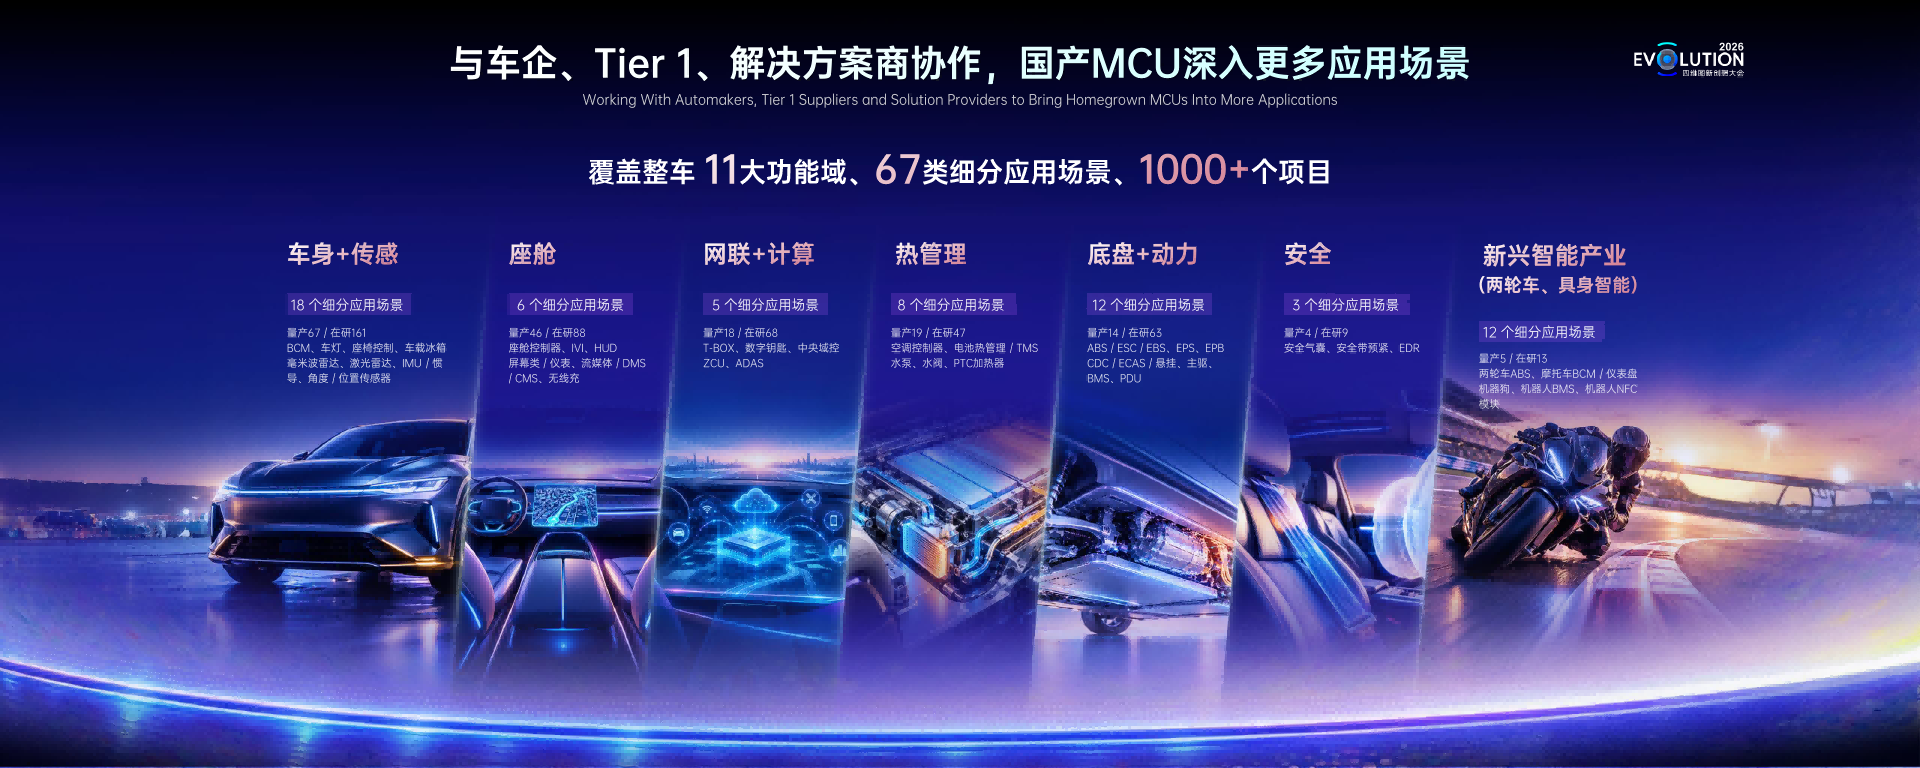
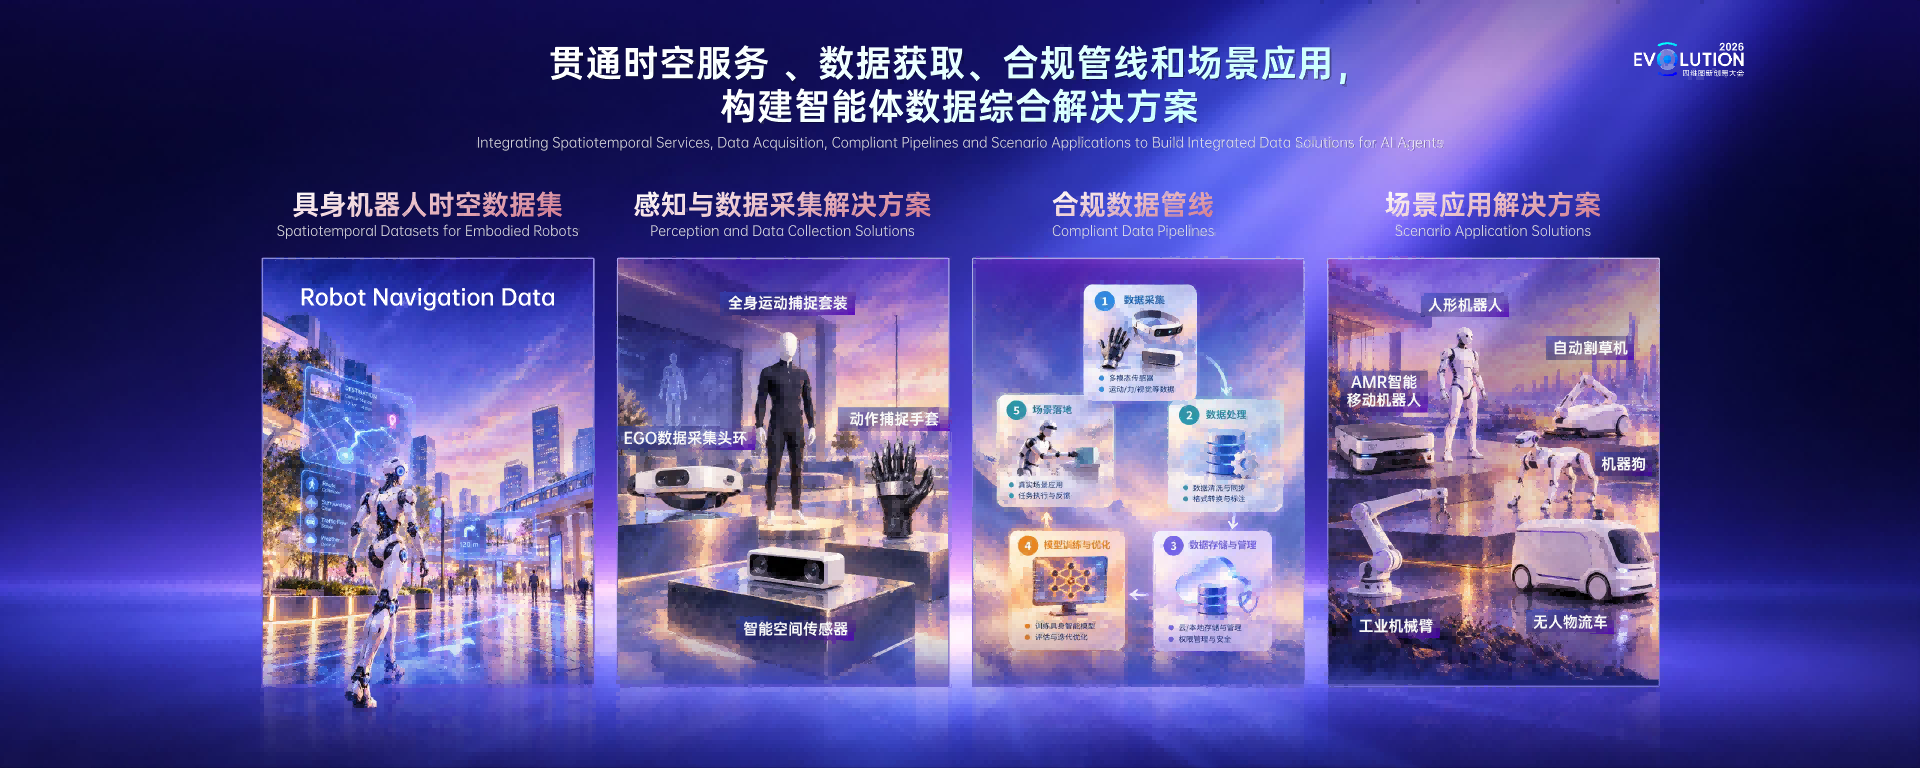
企业优先落地确定性最高的时空数据,不管是汽车、室外机器人,都离不开定位、环境感知、导航这类基础能力,先把这块底座做扎实。再筛选出市场规模足够、客户有真实付费意愿的场景,输出最小可用的数据集,迭代打磨产品。亦庄人形机器人马拉松项目就是一次落地实践,自家的 RND 时空数据集服务二十多家具身企业,支撑机器人完成长距离自主行进。同样源自汽车业务的控制器方案,直接把具身行业域控硬件成本砍掉一半,本质就是把汽车领域打磨成熟的整套数据与硬件能力,复用至新赛道。
数据想要流转起来,信任与合规是绕不开的门槛
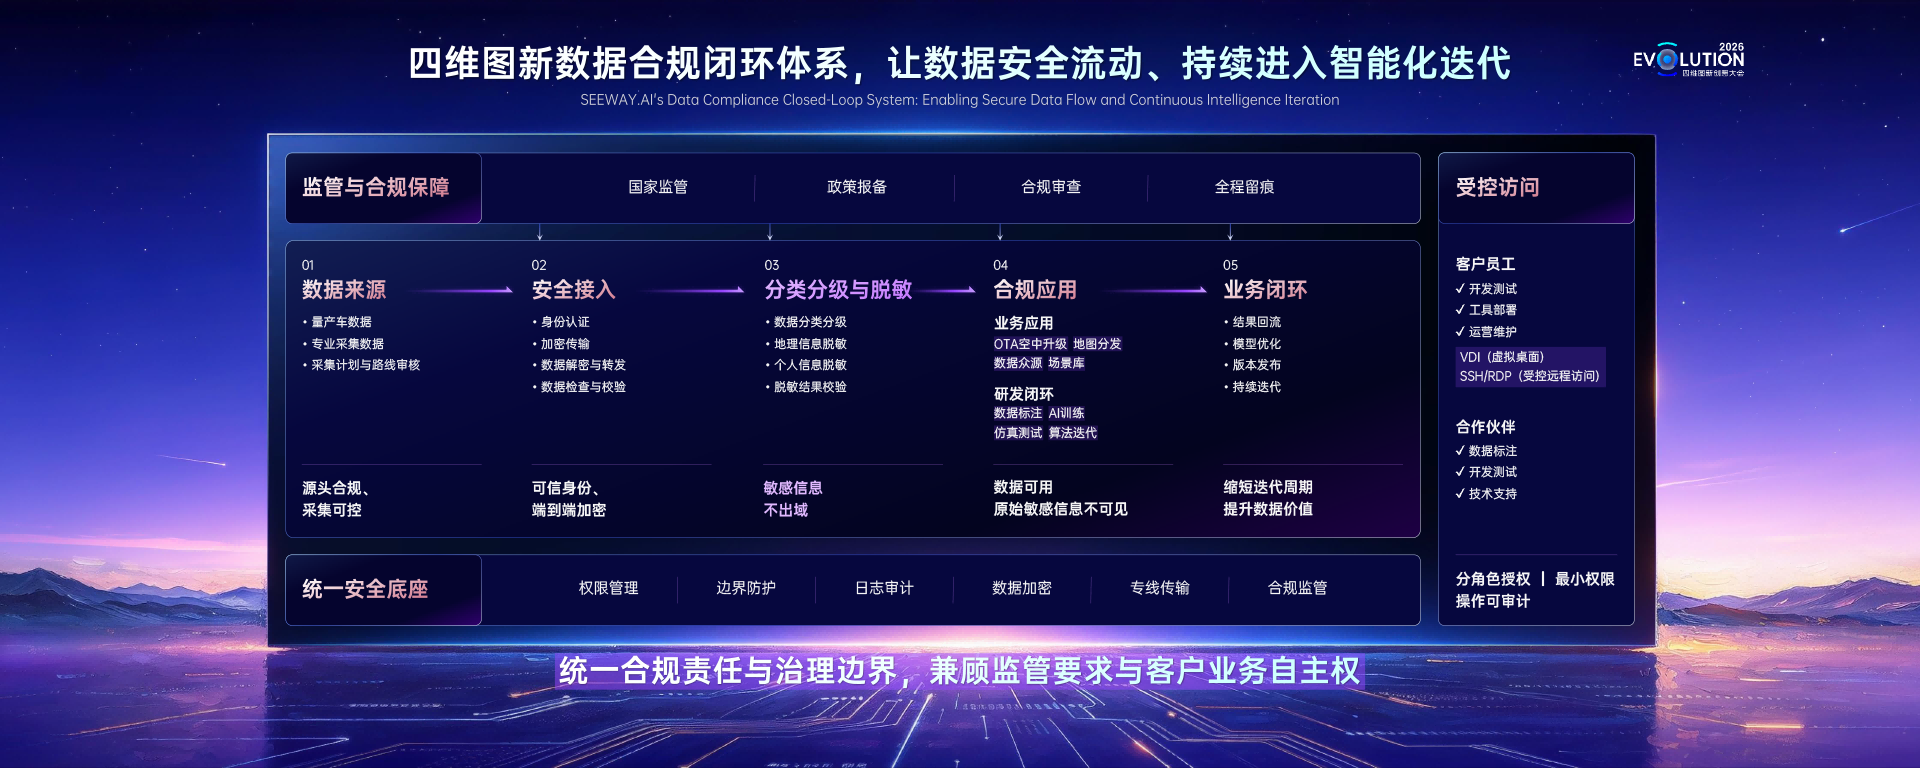
数据可以复用,前提是能够安全合规完成流通,这也是当前行业实打实的卡点。2026 年 9 月两项时空数据安全强制国标正式发布,将于 2027 年 10 月落地实施,四维图新作为参编单位参与标准制定,目前已经完成 170 多个合规交付项目,服务六十余家行业客户。在现在的行业环境下,合规不再是可选的附加成本,而是参与数据业务的入场券。
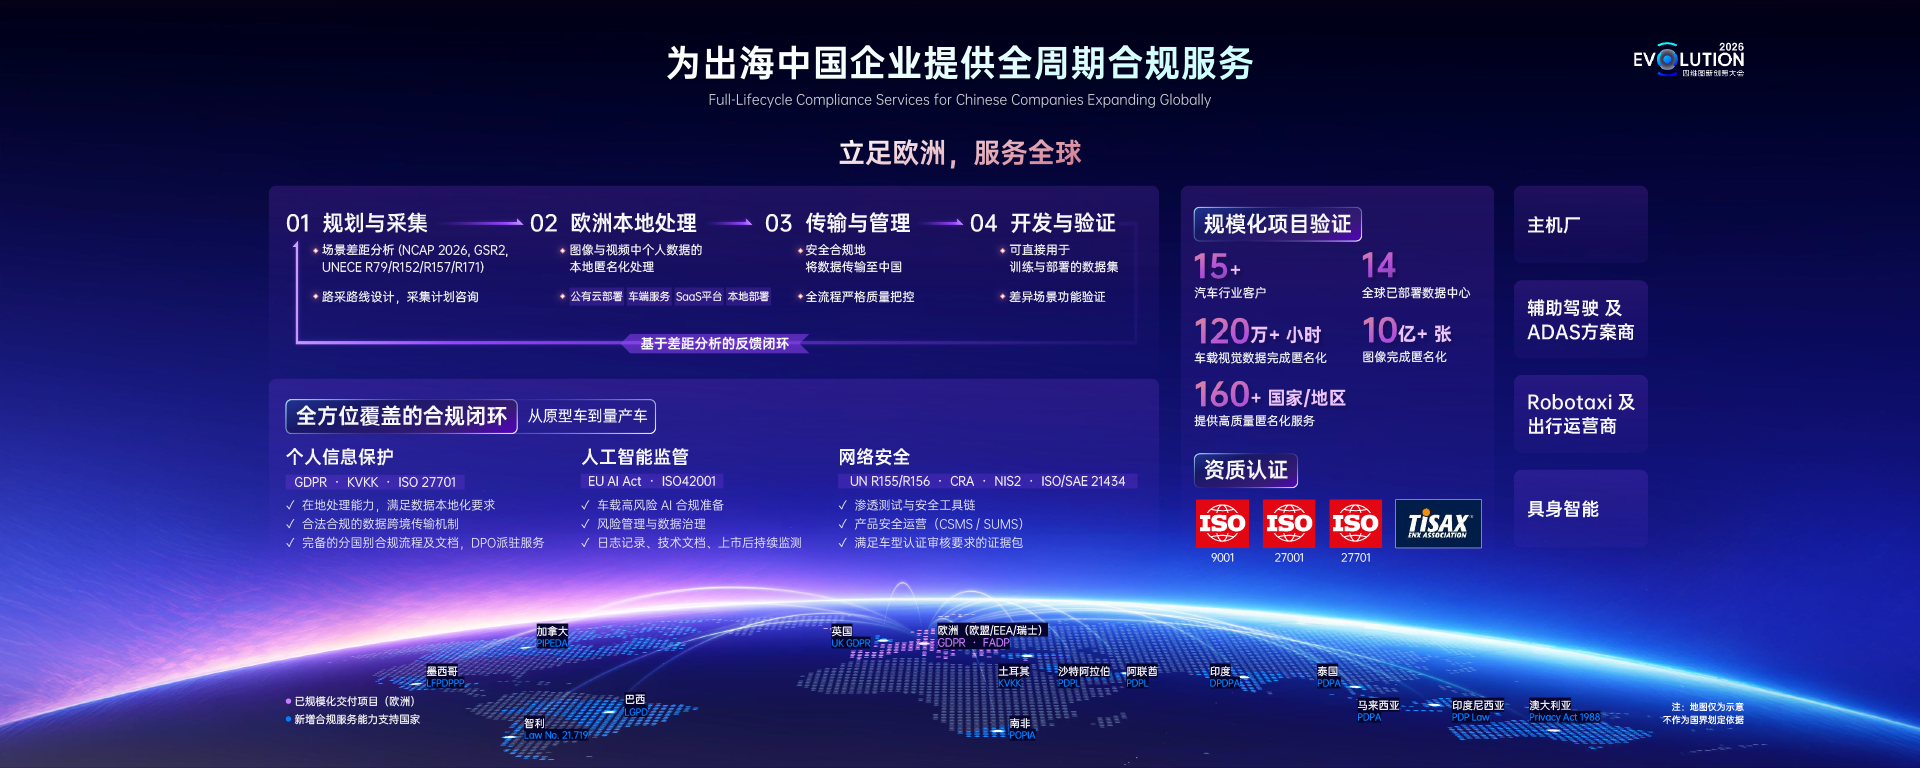
放到车企出海的业务中,数据合规的难度还会进一步提升。不同国家有独立的数据主权、本地化审查规则,一套方案无法直接复制到全球各个地区。四维图新给出的思路是做到 “数据本地化,模型全球化”,原始数据遵守当地法规留存处理,把沉淀完成的模型能力向海外输出。
国内的数据流通同样存在不少现实阻碍,数据确权、利益分配,都是行业亟待解决的问题。程鹏透露,企业正在搭建的数据交易平台预计明年对外发布,平台不仅覆盖汽车行业,也会承接具身智能领域的数据交易需求。针对确权难题,方案选择用上链技术做记录,明确标注数据采集方、标注方,当数据被下载使用之后,原始贡献方能够获得对应的收益分成。
谈及数据交易平台的定位,程鹏拿证券交易所做类比,交易平台最核心的基础就是可信赖。车企并不愿意把自身数据交付给直接竞争对手,这就需要一个中立第三方角色。除了中立可信,全链条合规保障、信息安全防护、合理的商业回报机制,共同构成平台的基础。四维图新并不谋求做到让行业 “绕不开”,只是行业客观上需要这样一个第三方主体。国内国家数据集团成立,也印证了整个产业层面对数据流通基础设施的现实需求。
作为工信部具身智能数据工作组组长单位,四维图新也在牵头推进行业标准建设。程鹏并不认同一次性制定出一套永久不变的标准,技术和应用场景一直在快速迭代,标准也需要跟着更新。工作组把行业里本体厂、模型厂、零部件企业聚拢到一起,保持每月开会的节奏,只预判未来三年的技术路线,持续滚动更新标准,避免重演智驾时代数据规格不兼容的资源浪费。
第三方数据业务,要在生态边界里找生存空间
即便数据的商业潜力被广泛看好,程鹏依旧保持着冷静判断。智能驾驶赛道里,各家车企更倾向自建数据闭环,留给第三方服务商的市场空间有限,即便是行业头部第三方企业,相关业务规模也不到三十亿。海外虽然诞生过 Palantir 这类数据公司,但这不代表国内汽车数据赛道一定会跑出体量庞大的巨头。市场天花板,很大程度由行业生态格局、各地政策法规共同决定。
四维图新把自身业务划分为四个象限,本土车企国内服务、本土车企出海、海外车企国内业务、海外车企海外业务。目前企业绝大多数业务集中在后两者,海外车企的海外业务才刚刚起步。同一套数据服务能力,放在不同市场,商业回报差异明显,海外业务的营收、毛利率表现要优于国内。中国车企大规模出海之后,在海外缺少完整本地团队,数据合规、导航相关业务就产生了外包需求,这也成为四维图新重要的增长机会。
面对具身智能新赛道,企业明确不做机器人本体硬件,专注做好底座层的能力输出,提供数据、控制器、合规管线相关产品。不去下场和本体厂商竞争,把各类本体企业转化成自己的客户,本体产品市场规模越大,底座数据业务的价值就越高。
当然,不管是数据交易、具身智能还是出海配套业务,现阶段还很难立刻大规模反映在财报利润当中。多条新业务曲线还处在投入培育周期,程鹏谈及行业竞争的现状,依旧是那句 “只有一个字 —— 熬”。
这份熬,和早年电池产业拼产能、拼良率不一样。数据赛道要熬的是合规体系打磨、行业共识建立、产业生态信任的构建。衡量数据业务的竞争力,是看手里的数据能跨多少场景复用,能够获得多少行业客户的信任,能够合法落地多少个不同市场。这也是 “未来十年,中国汽车要赢在数据” 落到产业现实层面真正的内核,把原始数据转化为可流通资产的整套产业能力。