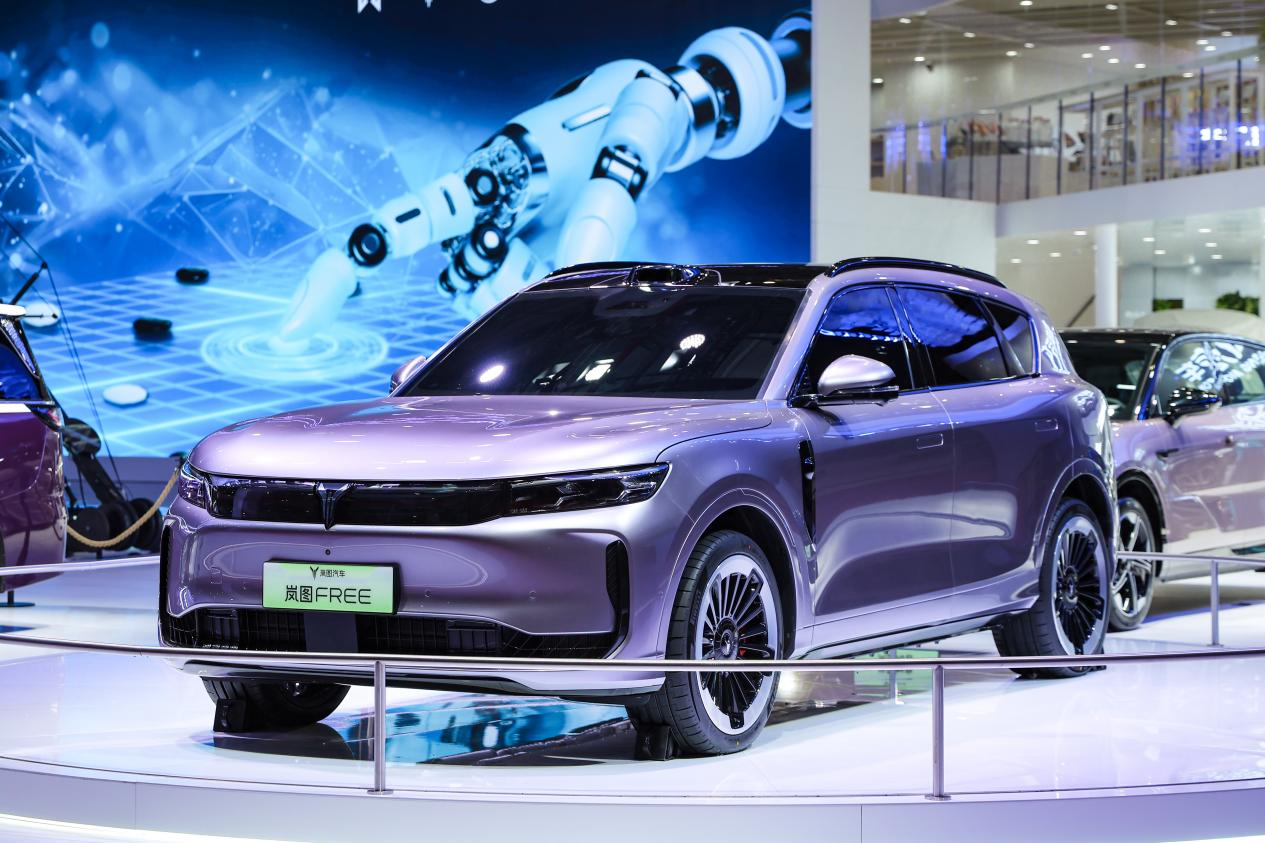
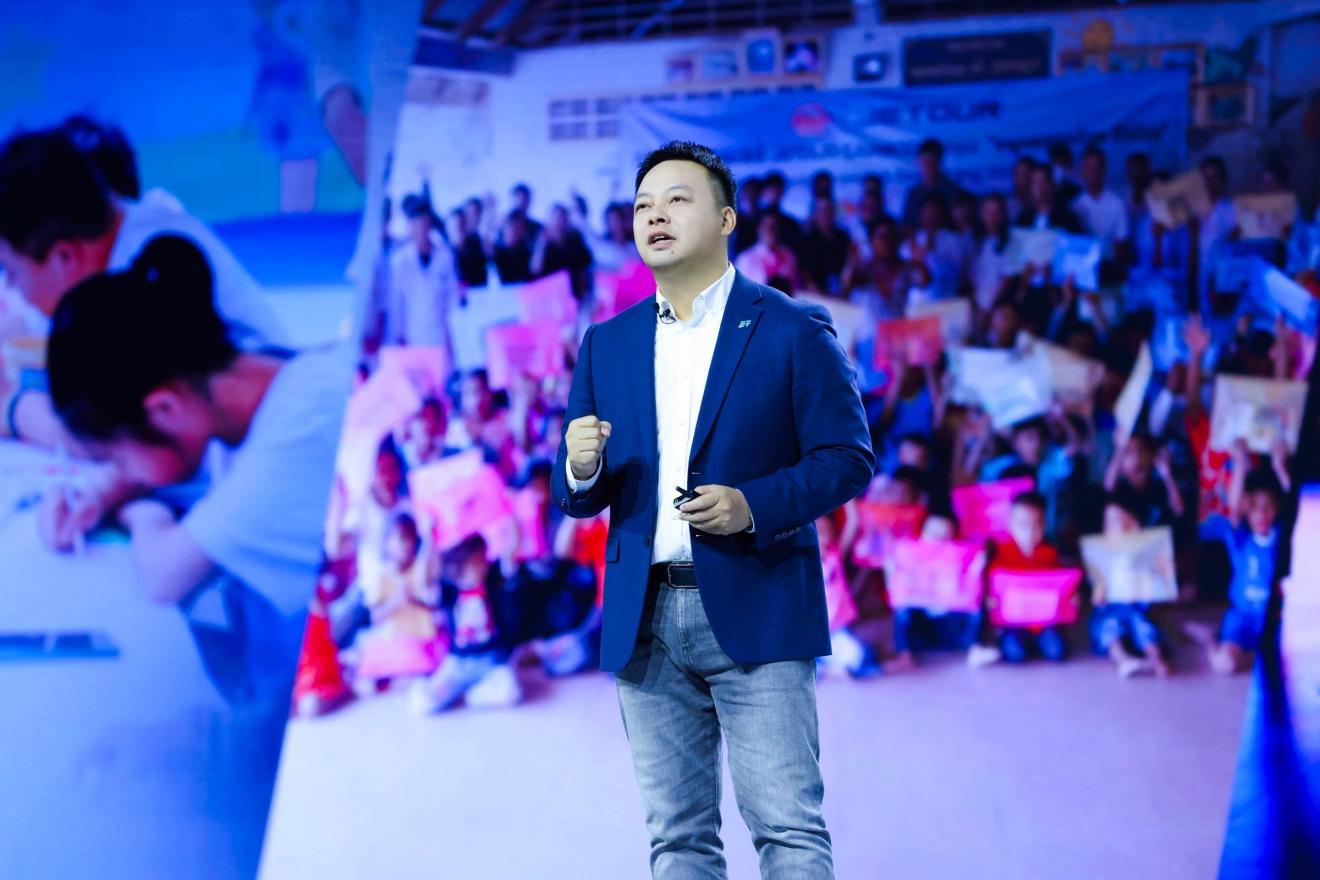
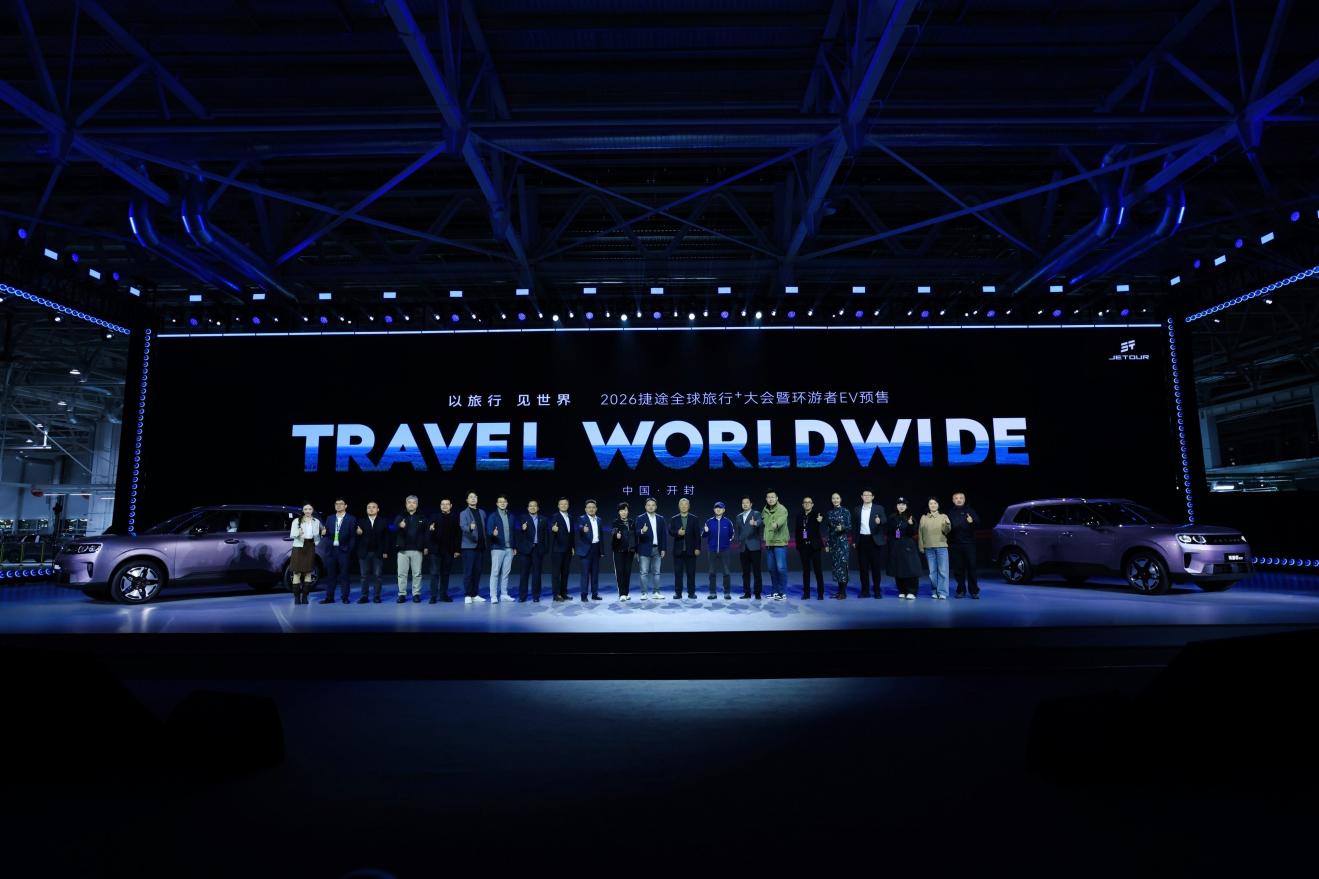
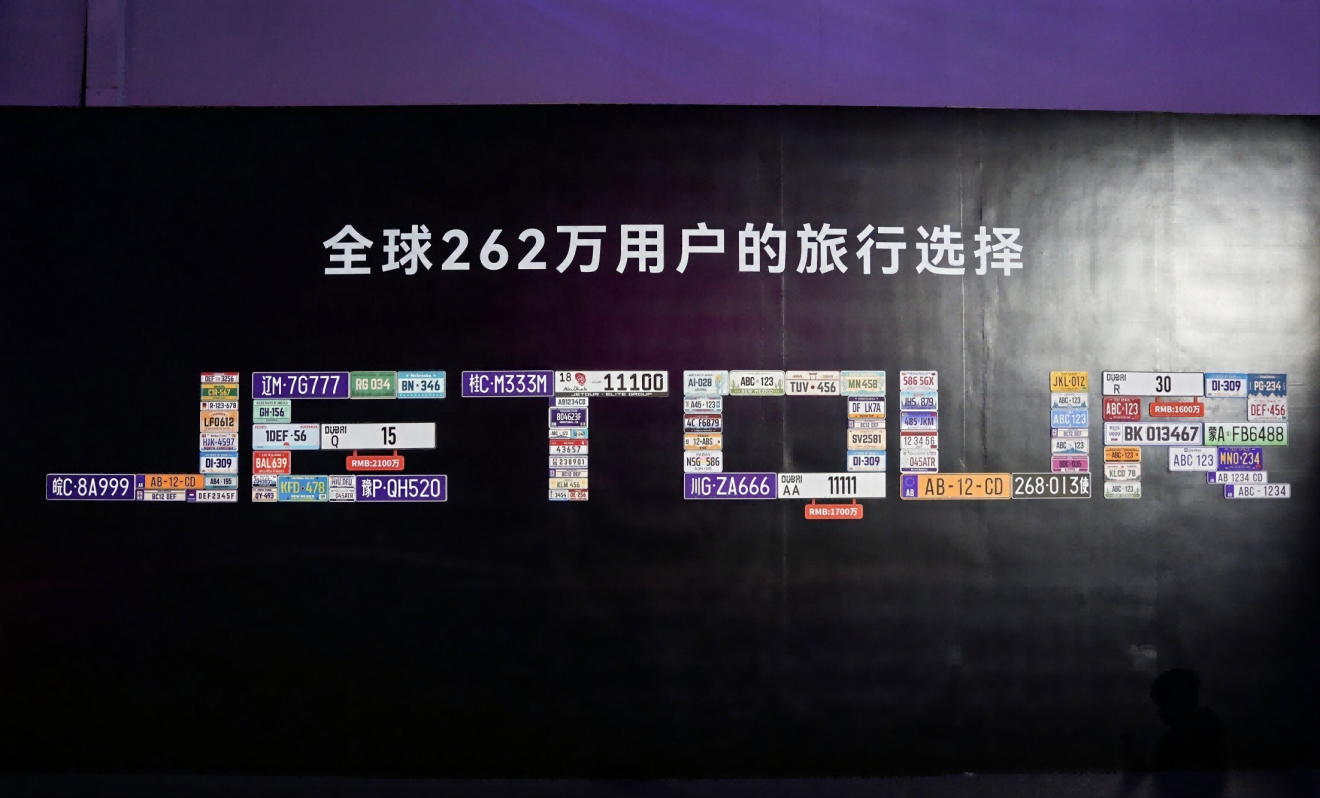
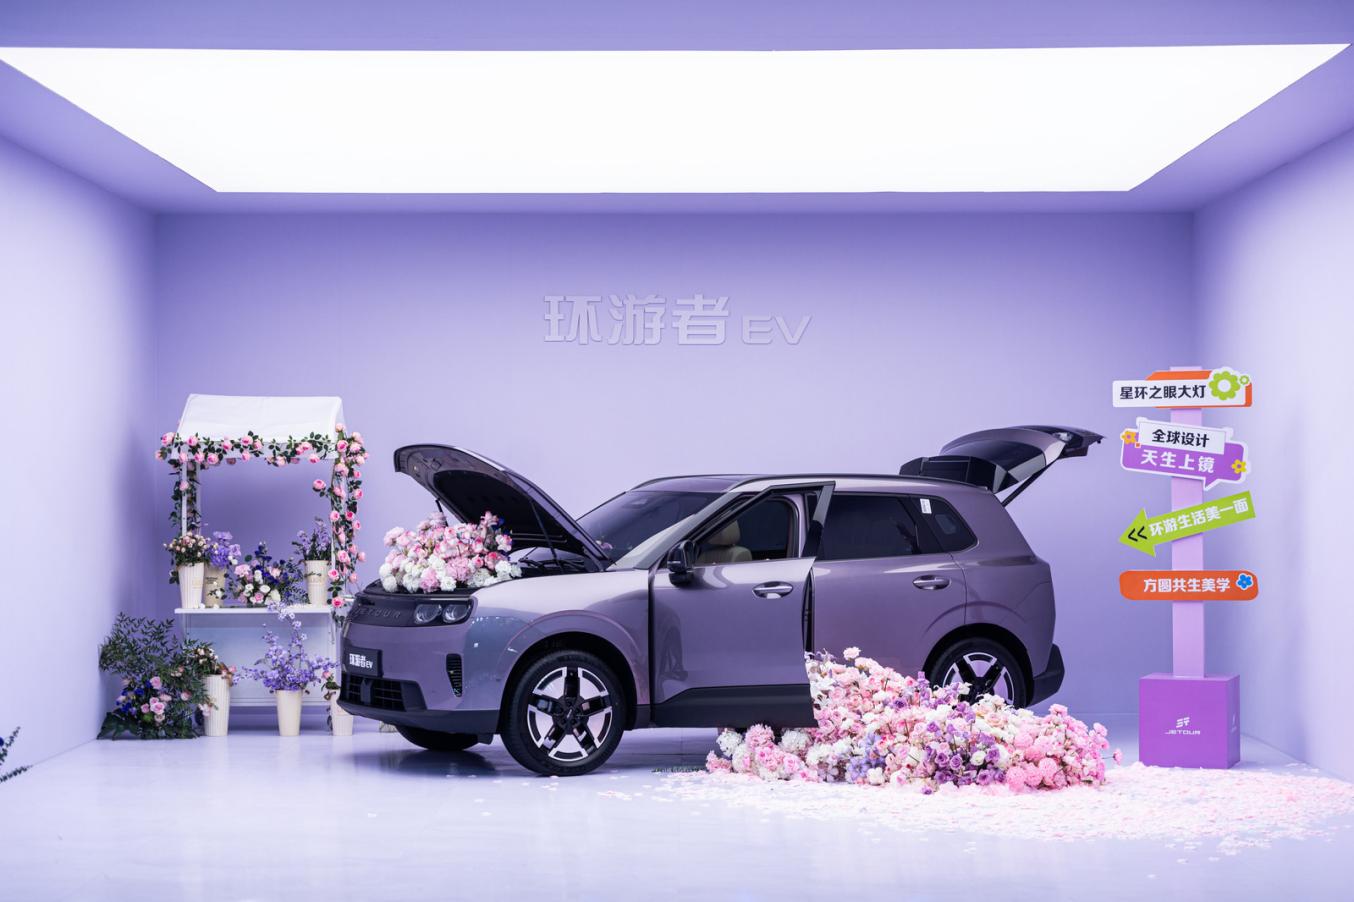
11月16日,2026捷途全球旅行⁺大会在开封基地举行。捷途品牌首款纯电方盒子环游者EV开启全球预售,9.99万元起,五款配置最高至14.59万元;全新旅行者7 C-DM华为乾崑智驾版同步上市,超级焕新价18.49万元起。一场发布会,两条技术路线,捷途方盒子的燃油、插混、纯电三条动力线在同一个晚上全部填满。奇瑞汽车股份有限公司执行副总裁李学用在大会上给出了一组数字:旅行⁺战略八年,捷途全球用户262万,16个国家中国品牌SUV销量第一,13个国家方盒子品类销量第一,中国方盒子出口第一。
但同一个月,另一家知名汽车品牌高管对媒体给出了一个截然相反的判断:“2027年‘方盒子’赛道可能就是一片红海”。两组声音放在一起,构成了捷途此刻最真实的处境:一边是八年积累的品类优势和矩阵补齐的速度,另一边是一个正在以肉眼可见的速度变得拥挤的赛道。
2026年上半年在售方盒子SUV已超40款,累计零售44.76万辆,全年预计150万至160万辆,城市轻越野车型占比超过70%。头部格局已经固化,捷途的全能源矩阵要面对的红海,究竟要怎么样去面对?
环游者EV切进了10万级纯电最拥挤的腹地
环游者EV是捷途第一款纯电车型,原生后驱平台,轴距2735mm,CLTC续航550km,百公里能耗13.5kWh,四驱版综合功率275kW,5秒级零百加速。从产品定义看,捷途很清楚这台车要去哪里:9.99万的入门价,比自家燃油版旅行者7的12.59万焕新价低了约2.6万元,直接扎进了比亚迪元PLUS和埃安Y把守的10万级纯电SUV区间。捷途的逻辑是用方盒子的造型和轻越野能力,去打一个原本只讲通勤的市场。
但10万至15万元纯电SUV是中国车市竞争密度最高的红海之一。元PLUS和埃安Y已经用规模把成本结构和价格锚点锁死,后来者在这个区间靠“多一个方盒子造型”很难建立足够的溢价空间。环游者EV的差异化在于把方盒子的空间效率和轻越野能力带进了一个以通勤为导向的价格带,但它面对的对手不是方盒子品类内部的竞品,是整个10万级纯电市场的规模选手。方盒子的品类认知能不能在这个价格带转化成实际的购买理由,是环游者EV要回答的第一个问题。
18.49万的华为智驾,补的是硬派方盒子的智驾空白
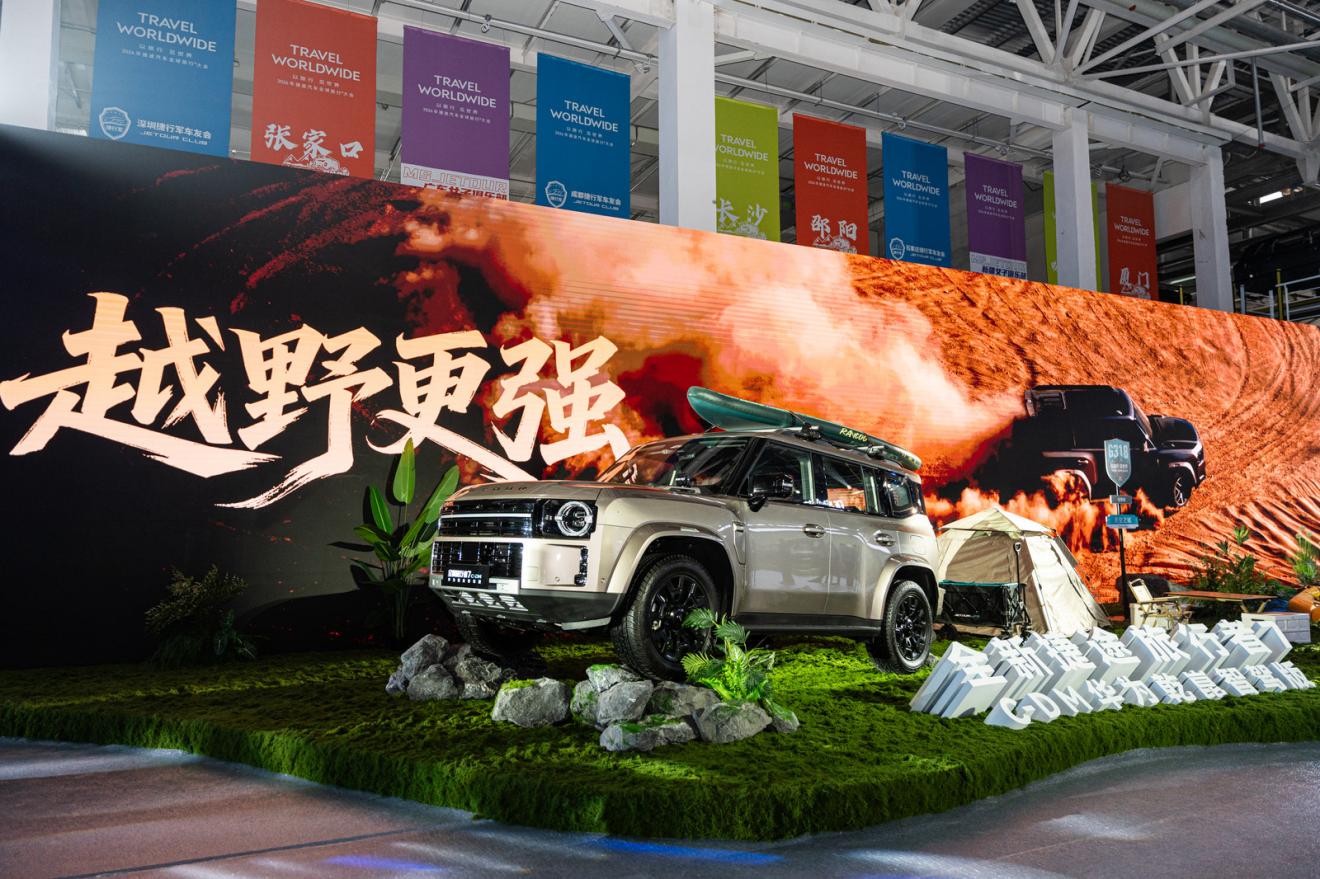
旅行者7 C-DM华为乾崑智驾版是20万级方盒子市场唯一搭载华为乾崑ADS 5的车型,高速NCA平均接管里程超过1500公里,舱内激光雷达方案对30cm小目标检出距离115米,功能覆盖高速NCA、城区NCA和全场景泊车。动力侧保留了硬派底子:三电机综合功率575kW、扭矩835N·m,一体嵌入式大梁,81%高强度钢笼式车身,接近角27°、离去角30°、离地间隙220mm。
这套组合的意图很直接:把高阶智驾装进一台带大梁的硬派方盒子,补上这个品类长期存在的智能化空白。但一个无法回避的疑问是,方盒子用户的核心场景是长途穿越、非铺装路面和户外露营,城区NOA在这个场景矩阵里的实际使用频率能有多高。捷途赌的是“可以不用,但不能没有”的消费心理,但华为智驾的成本已经实打实地计入了18.49万的定价里。
当方盒子品类从造型红利转向配置竞争,智驾会不会成为下一个所有玩家都必须跟进的军备竞赛项,而不是一个能拉开差距的差异化卖点,目前还没有足够的数据来支撑答案。
矩阵完整不等于竞争壁垒,红海考验的是体系耐力
捷途八年积累的家底是真实的:方盒子连续32个月月销破万,旅行者系列累销超62万辆,3000多家全球旅行驿站和10000多款旅行好物构成了一个其他方盒子品牌短期内难以复制的生态层。全能源矩阵补齐之后,捷途第一次拥有了覆盖燃油、插混、纯电的完整方盒子产品线,价格从10万以内延伸到20万以上,场景从城市通勤覆盖到硬派越野。从产品布局的完整性来看,捷途确实为红海竞争做了尽可能充分的准备。
但红海的残酷之处在于,它淘汰的往往不是产品线有短板的品牌,而是在成本结构、规模效应和用户心智上没有足够纵深的品牌。捷途的全能源矩阵解决的是“有没有”的问题,但红海竞争的核心命题是“同样的价格,谁能给出更多的确定性”。
环游者EV要在10万级纯电市场和规模选手拼成本,旅行者7乾崑版要在20万级方盒子市场和比亚迪、长城拼智驾的实用价值,两条线面对的都不是空白市场,而是已经有人在里面站稳了位置的市场。
红海市场进入倒计时,捷途把该补的拼图都补上了。但拼图的完整性只是入场资格,真正决定能不能留在牌桌上的,是每一块拼图在各自的战场上有没有足够的锋利度。矩阵是防守的底牌,单品在各自价格带的进攻效率才是进攻的武器。红海不等人,捷途的矩阵已经摆上桌了,接下来要看的是每一张牌打出去的杀伤力。