余承东:“我的字典里没有第二,只有第一”
10月28日,华为“双十一焕新季·全场景新品发布会”线上举行,Mate 90系列、Pura 90 Plus、畅享100系列、FreeClip 2耳夹耳机以及路由X2 Pro等多款新品集中亮相,覆盖从万元旗舰到1399元千元档、从手机到音频与家庭网络的多个品类。此前,余承东在华为开发者大会(HDC)上留下一句话:“在我的字典里,没有第二,只有第一,我们会从中国第一走向将来的世界第一”。把这句话和10月28日的产品线放在一起看,它不再只是一句发布会上的口号,而是一份需要由芯片、系统和市场数据共同兑现的承诺。
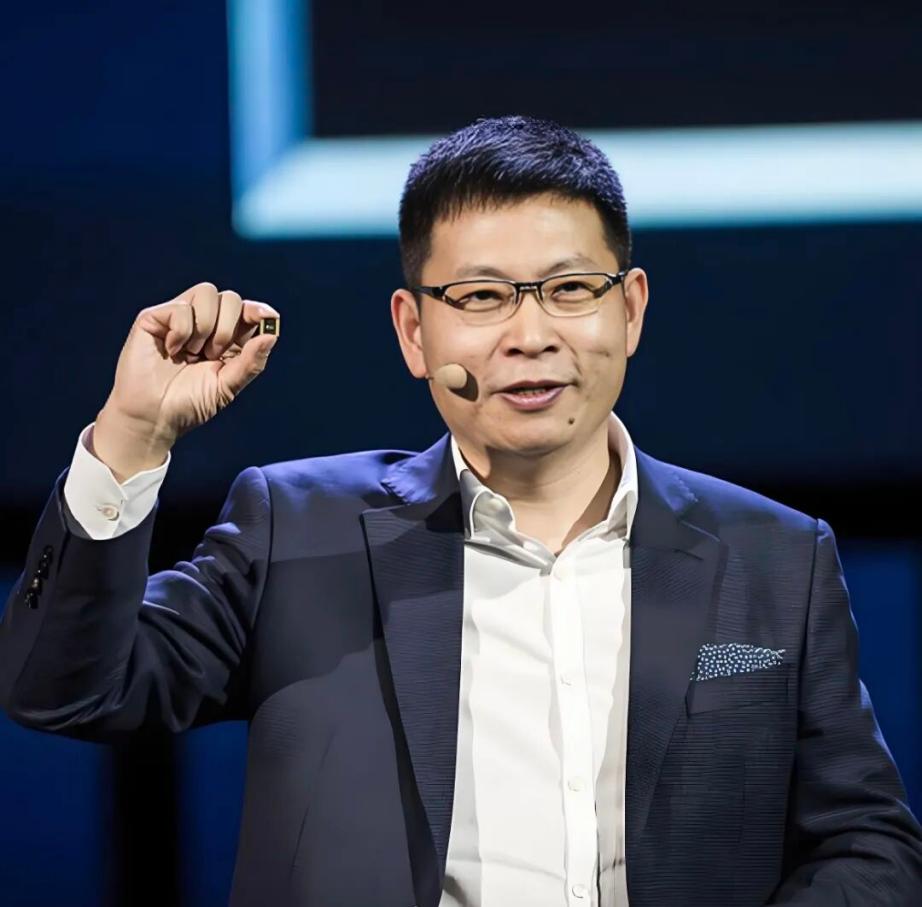
2026年第三季度,中国智能手机市场出货量约5806万台,同比下降15.4%,但华为以21.1%的份额位居第一,出货量同比增长17.3%,是头部厂商中唯一实现两位数增长的品牌。在整体市场收缩、成本压力向终端传导的环境下,这个“第一”的含金量不在于领先幅度本身,而在于它是在逆风中拿到的。
麒麟铺到1399元,“第一”的底座先于“第一”的宣言
在10月28日的发布会上,Mate 90系列搭载麒麟9050系列芯片,这是首款“逻辑折叠”芯片,在芯片尺寸受限的条件下,通过逻辑单元的三维重构实现“平层变复式”,把算力提升从平面推进到立体。更值得关注的是另一端:畅享100系列以1399元起售,全系搭载麒麟8000S等麒麟8系芯片与HarmonyOS 7操作系统。麒麟芯片第一次以完整产品线的姿态覆盖入门价位,从旗舰到千元机不再存在算力底座的断裂带。
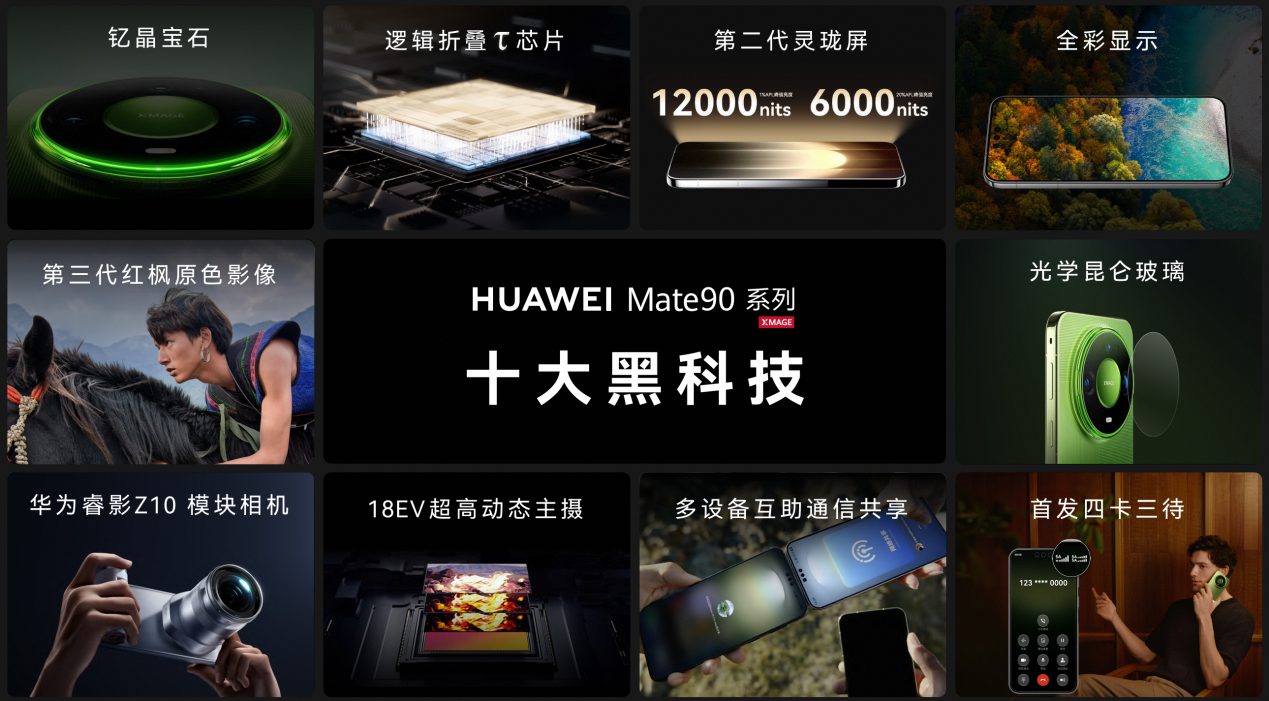
芯片全价位覆盖的意义,在于产品节奏的自主权。过去几年,芯片供给的约束直接决定了产品档位的划分和定价空间,哪些价位能出、出什么配置,不完全由产品规划决定。当自研芯片能够在旗舰和千元档之间规模化分层供给,每一档产品用什么芯片、做什么体验,重新回到自己的时间表上。
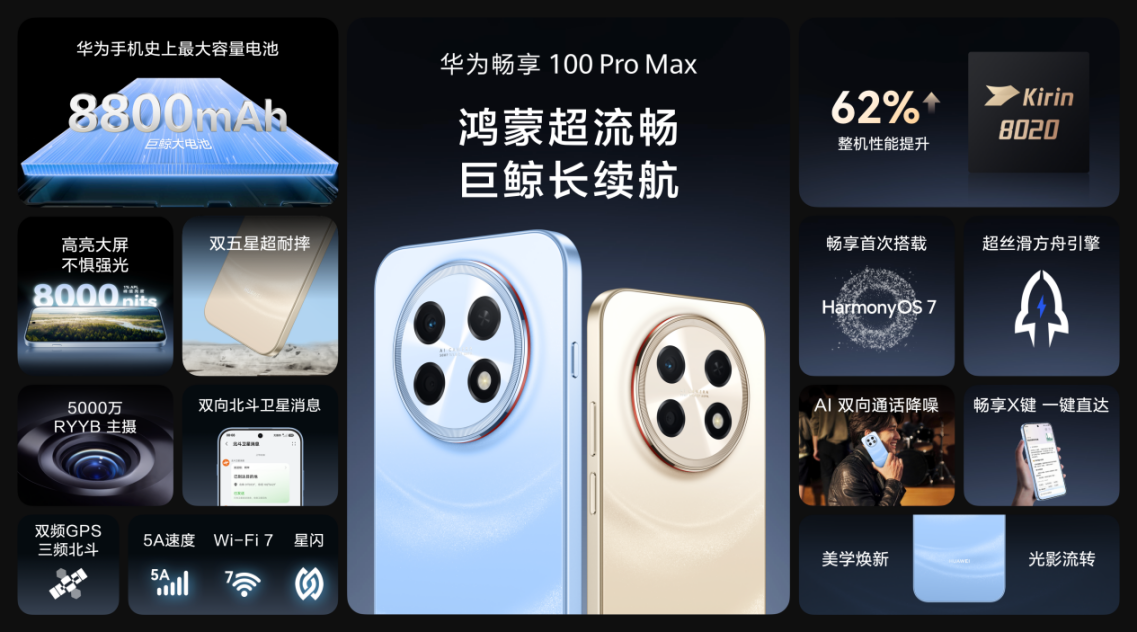
畅享100 Pro Max在麒麟8020与HarmonyOS 7协同下整机性能提升62%,鸿蒙星盾防诈和AI换脸检测成为千元机出厂配置。技术下沉的速度,比旗舰机的参数更能说明一个平台的实际成熟度。余承东的“第一”之所以有底气,首先是因为支撑这个判断的芯片底座,已经铺到了最走量的价格带上。
鸿蒙越过9000万,生态的“第一”不靠单点,靠厚度
操作系统层面的进展同样在逼近一个关键节点。截止9月底,搭载鸿蒙单框架的HarmonyOS 6与HarmonyOS 7终端设备数已突破9000万台,可获取应用和元服务超过45万款,鸿蒙游戏上线超3.5万款,原生应用突破10万个。鸿蒙注册开发者超过1100万,关键API调用达到每天3000亿次。从1000万终端到9000万终端,鸿蒙单框架用一年出头的时间走完了许多操作系统数年乃至十数年的路,1亿台的关口已经不远。
数字之外,更值得留意的是生态竞争重心的迁移。规模越过临界点之后,“有没有应用”不再是主要矛盾,“高频场景覆盖得够不够深、跨设备体验顺不顺”才是关键。10月28日的发布会之所以把手机、耳机、路由放在同一场集中更新,背后的逻辑正在于此,鸿蒙的竞争力取决于手机、音频、家庭网络之间能否形成连贯的体验闭环。
五个品类同场更新,“第一”的竞争单位从单品变成了产品线
回到这场发布会本身,Mate 90系列覆盖旗舰市场,Pura 90 Plus覆盖影像旗舰,畅享100系列覆盖千元档,FreeClip 2切入耳夹耳机这一细分品类,路由X2 Pro守住家庭网络的入口。五个品类、十余款新品在同一场发布会集中亮相,没有哪一款被单独拎出来当作“爆品”去讲,但每个价位、每个场景都有对应的产品落位。
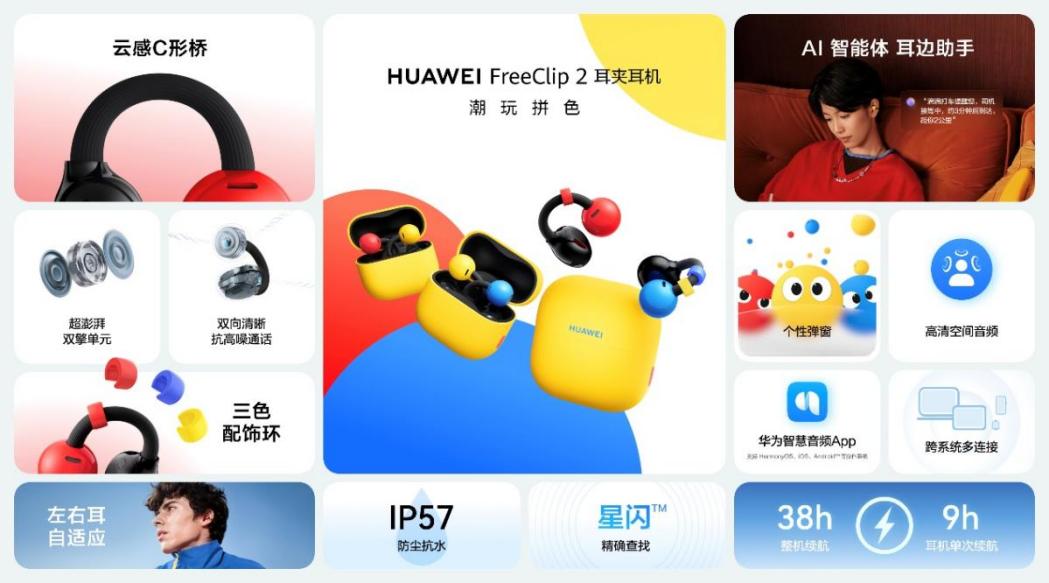
这种发布节奏和过去几年华为终端的风格有明显区别。外部约束最紧的时期,产品线的更新是点状的,能出什么就出什么,节奏不由自己掌握。如今芯片矩阵覆盖全价位、鸿蒙贯通全品类,产品规划重新回到了按价位段、按场景铺开的正常轨道。
余承东的“第一”放在这个语境下,竞争的载体已经是整条产品线了。比的是与另一条产品线在覆盖上的完整性。单一爆款可以在一个季度拉动份额,但只有产品线在每个价位都有对应的供给能力,才能在市场整体收缩时守住逆势增长的稳定性。
写在最后:
余承东那句话的分量,需要放在一个更长的时间尺度里看。2020年之后,华为终端经历了一段收缩期,产品线的节奏被迫由外部条件而非自身规划来决定。六年之后,麒麟芯片从旗舰铺到千元机,鸿蒙终端逼近1亿,IDC数据显示华为在整体市场下滑的季度里以21.1%的份额重回中国智能手机第一。
这个时候再说“我的字典里没有第二,只有第一”,它指向的已经不只是市场份额的排名。真正的变化在于,华为重新拥有了按自己的节奏定义产品、定义价格、定义生态的能力。芯片有纵深,系统有厚度,全场景有密度,三者同时到位之后,“第一”才从一个发布会上的修辞,变成一个可以被产品线逐档兑现的坐标。